
成本核算
月末按物料设置的存货计价方法(月末一次加权平均、移动加权平均、先进先出)计算出库成本,归集生产工单的料、工、费并结转完工产品成本和销售成本,自动生成成本结转凭证;同时提供标准成本差异分析。成本会计使用。
页面入口
财务 → 资产与成本 → 成本核算
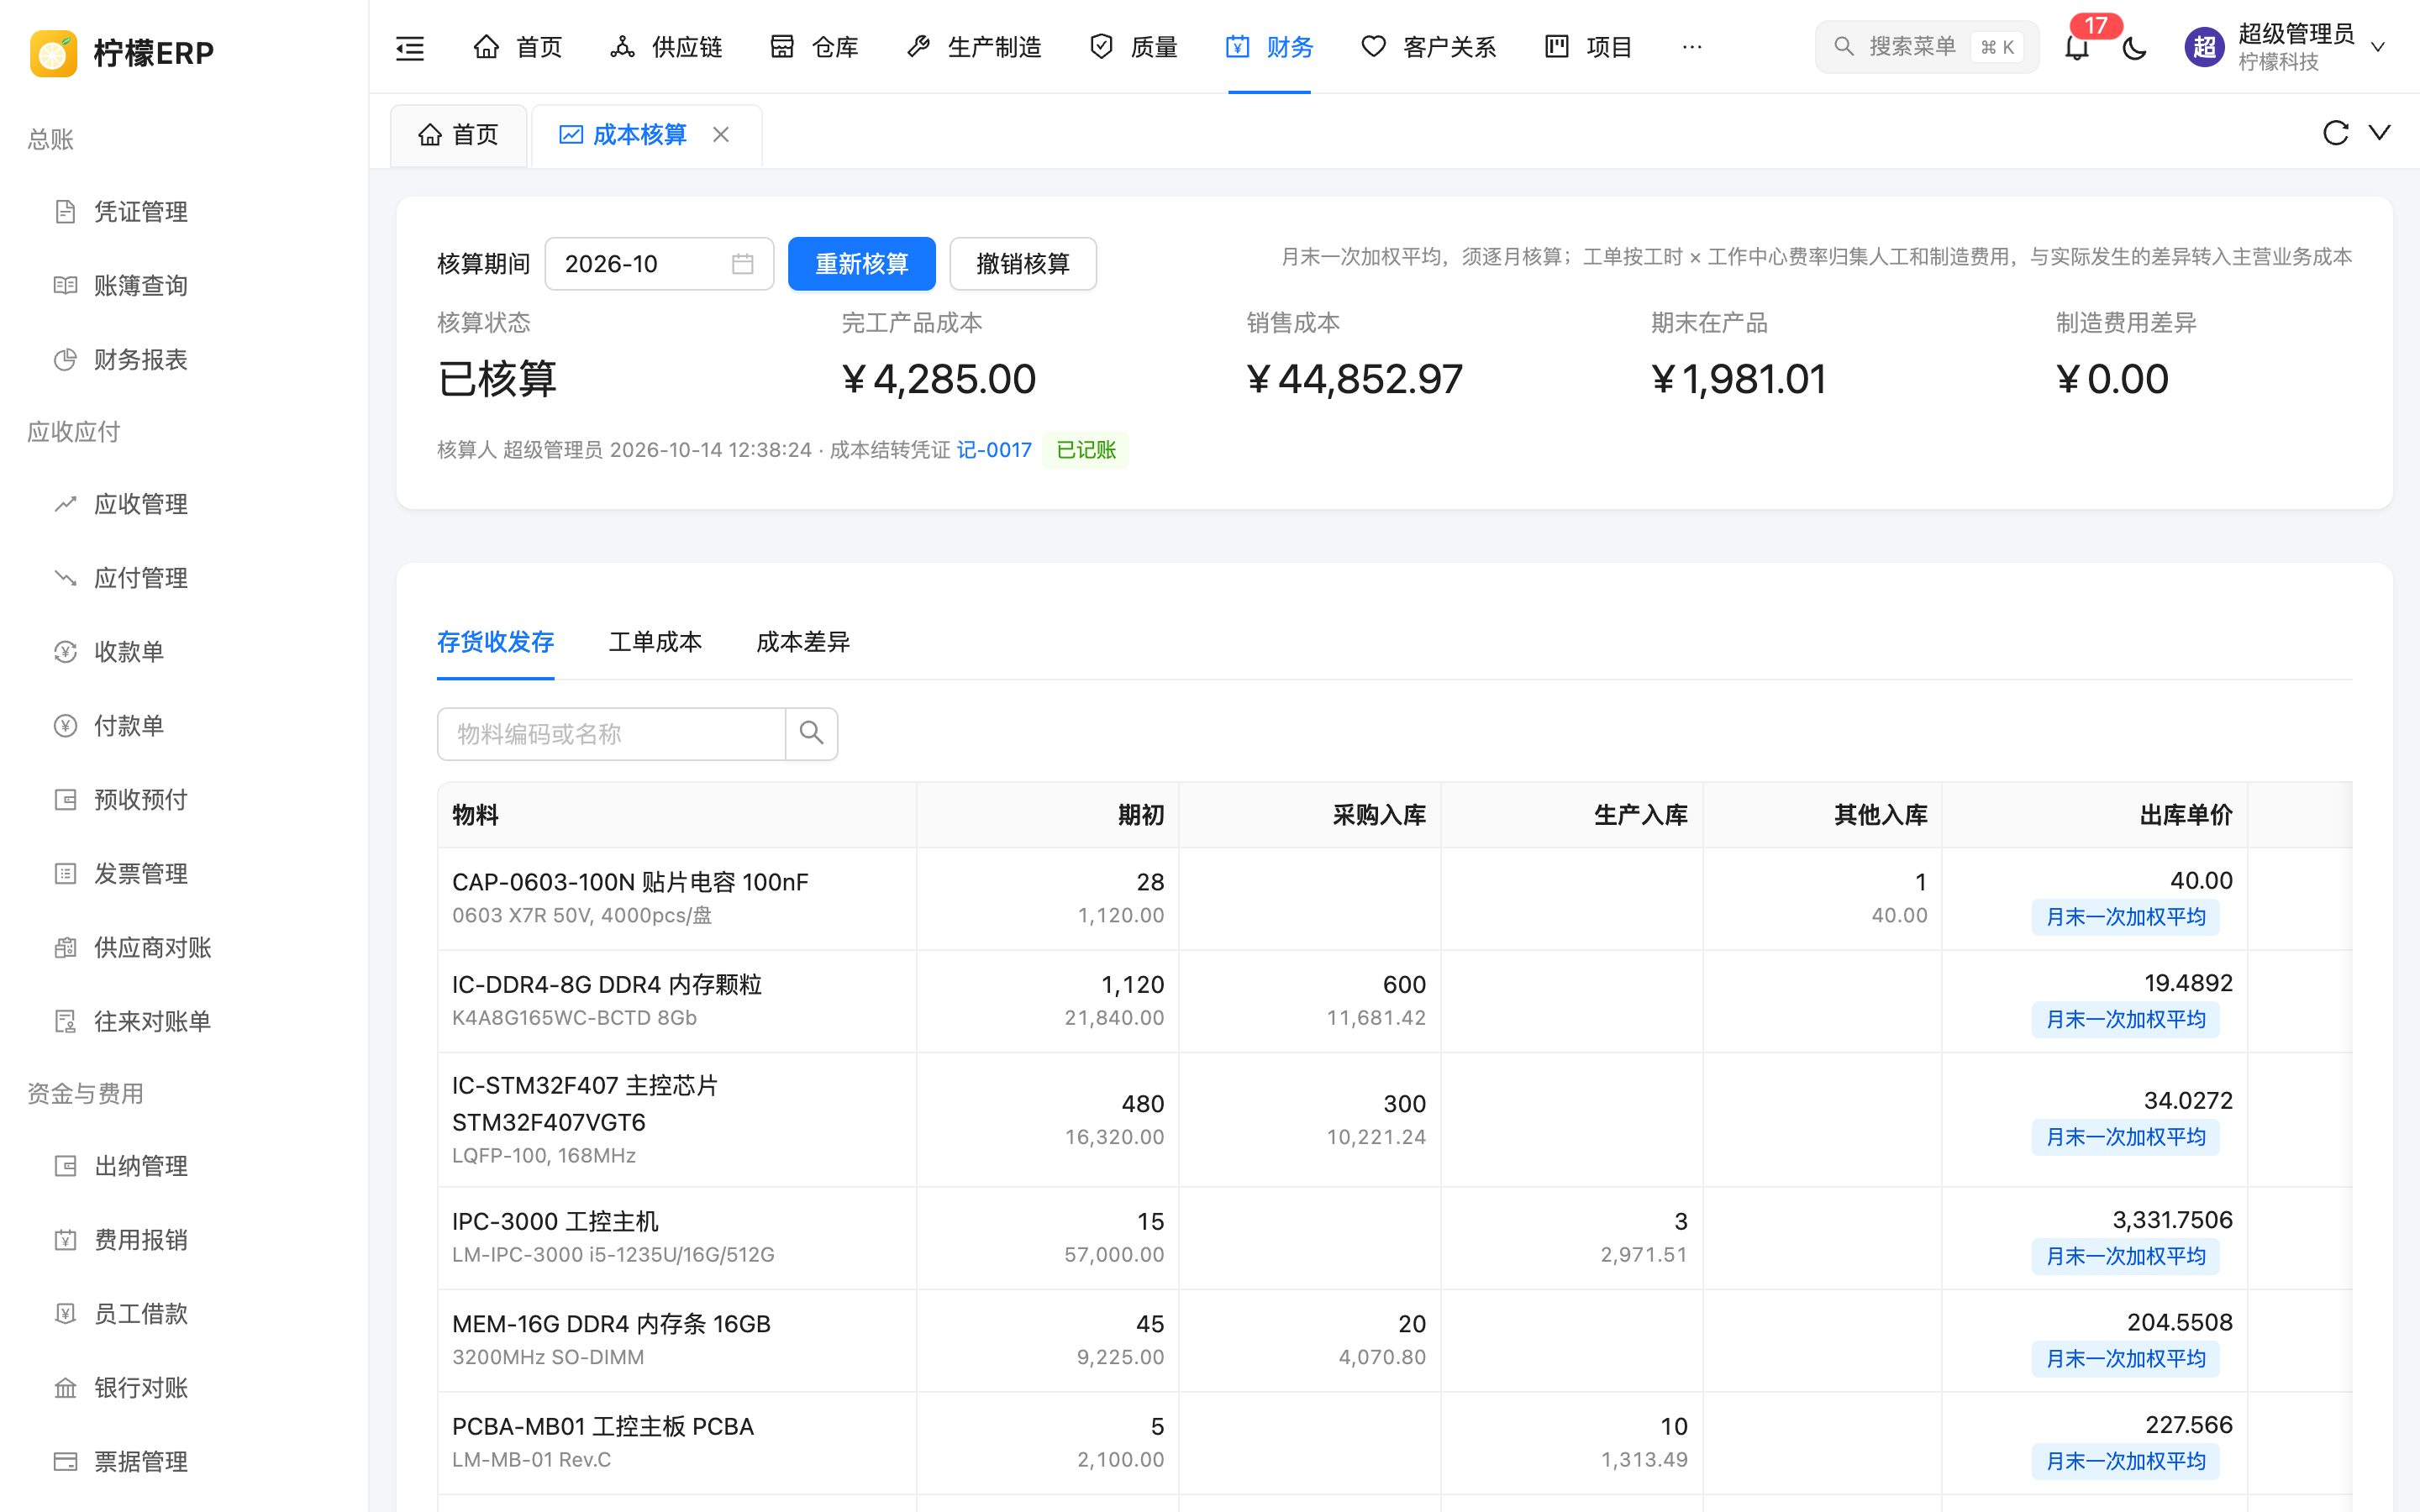
页面顶部
| 控件 | 说明 |
|---|---|
| 核算期间 | 选择月份,下方数据随之切换 |
| 核算成本 / 重新核算 | 本期未核算时为「核算成本」,已核算时为「重新核算」 |
| 撤销核算 | 删除本期成本数据和未审核的成本结转凭证 |
指标:核算状态(未核算 / 已核算 / 存货期初)、完工产品成本、销售成本、期末在产品、制造费用差异。下方显示核算人、时间和成本结转凭证号(点击查看)及凭证状态。
所选期间为存货期初所在期间(启用期间的上一期)时,显示提示「本期为存货期初,在『期初余额』中维护,下一期开始核算成本」,不能核算。
核算方法
- 数量取仓库流水,按单据业务日期归属期间,不含仓库之间的调拨;销售按仓库出库类型统计。
- 采购金额取采购入库 / 退货的不含税金额;没有经过采购订单的入库计入其他入库。
- 按「被领用的物料 → 用到它的工单产品」的顺序逐个计算:先算出下层物料单价,再算工单成本,最后算产品单价,因此半成品、成品的单价包含本期的材料成本。
- 出库单价按物料的计价方法计算(见下文「存货计价方法」);月末一次加权平均的物料,单价 = (期初金额 + 采购金额 + 生产成本) ÷ (期初数量 + 采购数量 + 生产数量),领用、销售、其他出入库(盘盈盘亏等)都按该单价计价。
- 工单成本 = 期初在产品 + 本期领料(数量 × 单价)+ 直接人工(工时 × 工作中心人工费率)+ 制造费用(工时 × 工作中心制造费用率)。
- 完工产品成本按本期完工数量占剩余未完工数量的比例结转,工单全部完工时全部结转,其余为期末在产品。
- 本期(及之前)关闭的工单,剩余在产品转出为生产损失。
存货计价方法
计价方法在物料上设置(字段「计价方法」),默认「月末一次加权平均」。修改后从下一次核算生效,已核算的期间不受影响。
| 计价方法 | 计算方式 |
|---|---|
| 月末一次加权平均 | 本期全部出库按 (期初 + 本期入库) 的平均单价计价 |
| 移动加权平均 | 按出入库发生的先后顺序(业务日期、流水顺序)逐笔计价:每次入库后重新计算平均单价,出库按当时的平均单价计价 |
| 先进先出 | 按发生顺序逐笔计价:出库先消耗最早入库的批次,期末结存为最近入库的批次 |
移动加权平均、先进先出的逐笔计价规则:
- 采购入库按不含税金额入账(委外件加上按数量分摊的核销子件成本),完工入库按工单单位成本入账;
- 其他入库、生产退料、销售退货按当时的成本入账(移动加权为当前平均单价,先进先出为最早批次的单价);
- 采购退货按退货金额冲减(先进先出冲减最近的批次);
- 出库数量超过结存时,按最近的单价计价并记为欠数。
逐笔计价得到期末结存后,本期出库总成本 = 期初 + 采购 + 生产 + 其他入库 − 期末结存,再按数量分摊到生产领用、销售出库、其他出库。因此「出库单价」是本期出库的平均单价,工单材料、项目领料等也按这个单价计价;出库总成本和期末结存与逐笔计价的结果一致。
先进先出物料的期末结存批次会保存下来,作为下一期的期初批次;如果与上期期末不一致(例如刚从其他方法改为先进先出,或上期为存货期初),以上期期末结存作为一个批次。撤销核算时一并删除本期的结存批次。
提示
同一物料请尽量在启用时确定计价方法,期中改变计价方法会使前后期间的单价口径不同。
核算操作
- 选择期间,点击「核算成本」并确认。
- 完成后提示核算的物料数。如有物料有出库但单价为 0(没有期初、采购或生产金额),会列出这些物料,请在期初余额中补录存货期初后重新核算。
- 到凭证管理审核、记账成本结转凭证。
规则:
- 期间必须未结账。
- 必须逐月核算:已有更早的核算(或存货期初)时,上一个期间必须已核算;首次核算或存货期初之后的第一期除外。
- 之后的期间已核算时,不能重新核算本期,也不能撤销本期,需先撤销之后期间的核算。
- 成本结转凭证已审核时不能重新核算,需先反审核。
成本结转凭证
核算时生成一张成本结转凭证(未审核),主要分录:
| 业务 | 分录 |
|---|---|
| 生产领料 | 借 生产成本 / 贷 原材料、库存商品 |
| 人工、制造费用分配 | 借 生产成本 / 贷 制造费用(生产岗位工资计提时已计入制造费用) |
| 制造费用差异 | 期末制造费用余额(实际发生 − 已分配)转主营业务成本 |
| 关闭工单损失 | 转主营业务成本 |
| 完工入库 | 借 库存商品 / 贷 生产成本 |
| 销售成本 | 借 主营业务成本 / 贷 库存商品等存货科目 |
| 项目领料 | 借 合同履约成本 |
| 委外发料 | 借 委托加工物资 |
| 低值易耗品部门领用 | 借 领用单的费用科目(领用部门)/ 贷 周转材料 |
| 其他出入库(盘盈盘亏、其他入库、其他出库、报废出库) | 计入待处理财产损溢;其他入库、其他出库、报废出库填写了收发类别且在凭证科目设置中为该类别指定了对方科目的,按「数量 × 本期单位成本」拆出,入库贷记、出库借记该类别的对方科目 |
存货收发存
按物料列出本期数量和金额:期初、采购入库、生产入库、其他入库、出库单价(下方以标签显示本期使用的计价方法)、生产领用、销售出库、其他出库、期末。每格上方为数量、下方为金额,可按物料编码或名称搜索。
工单成本
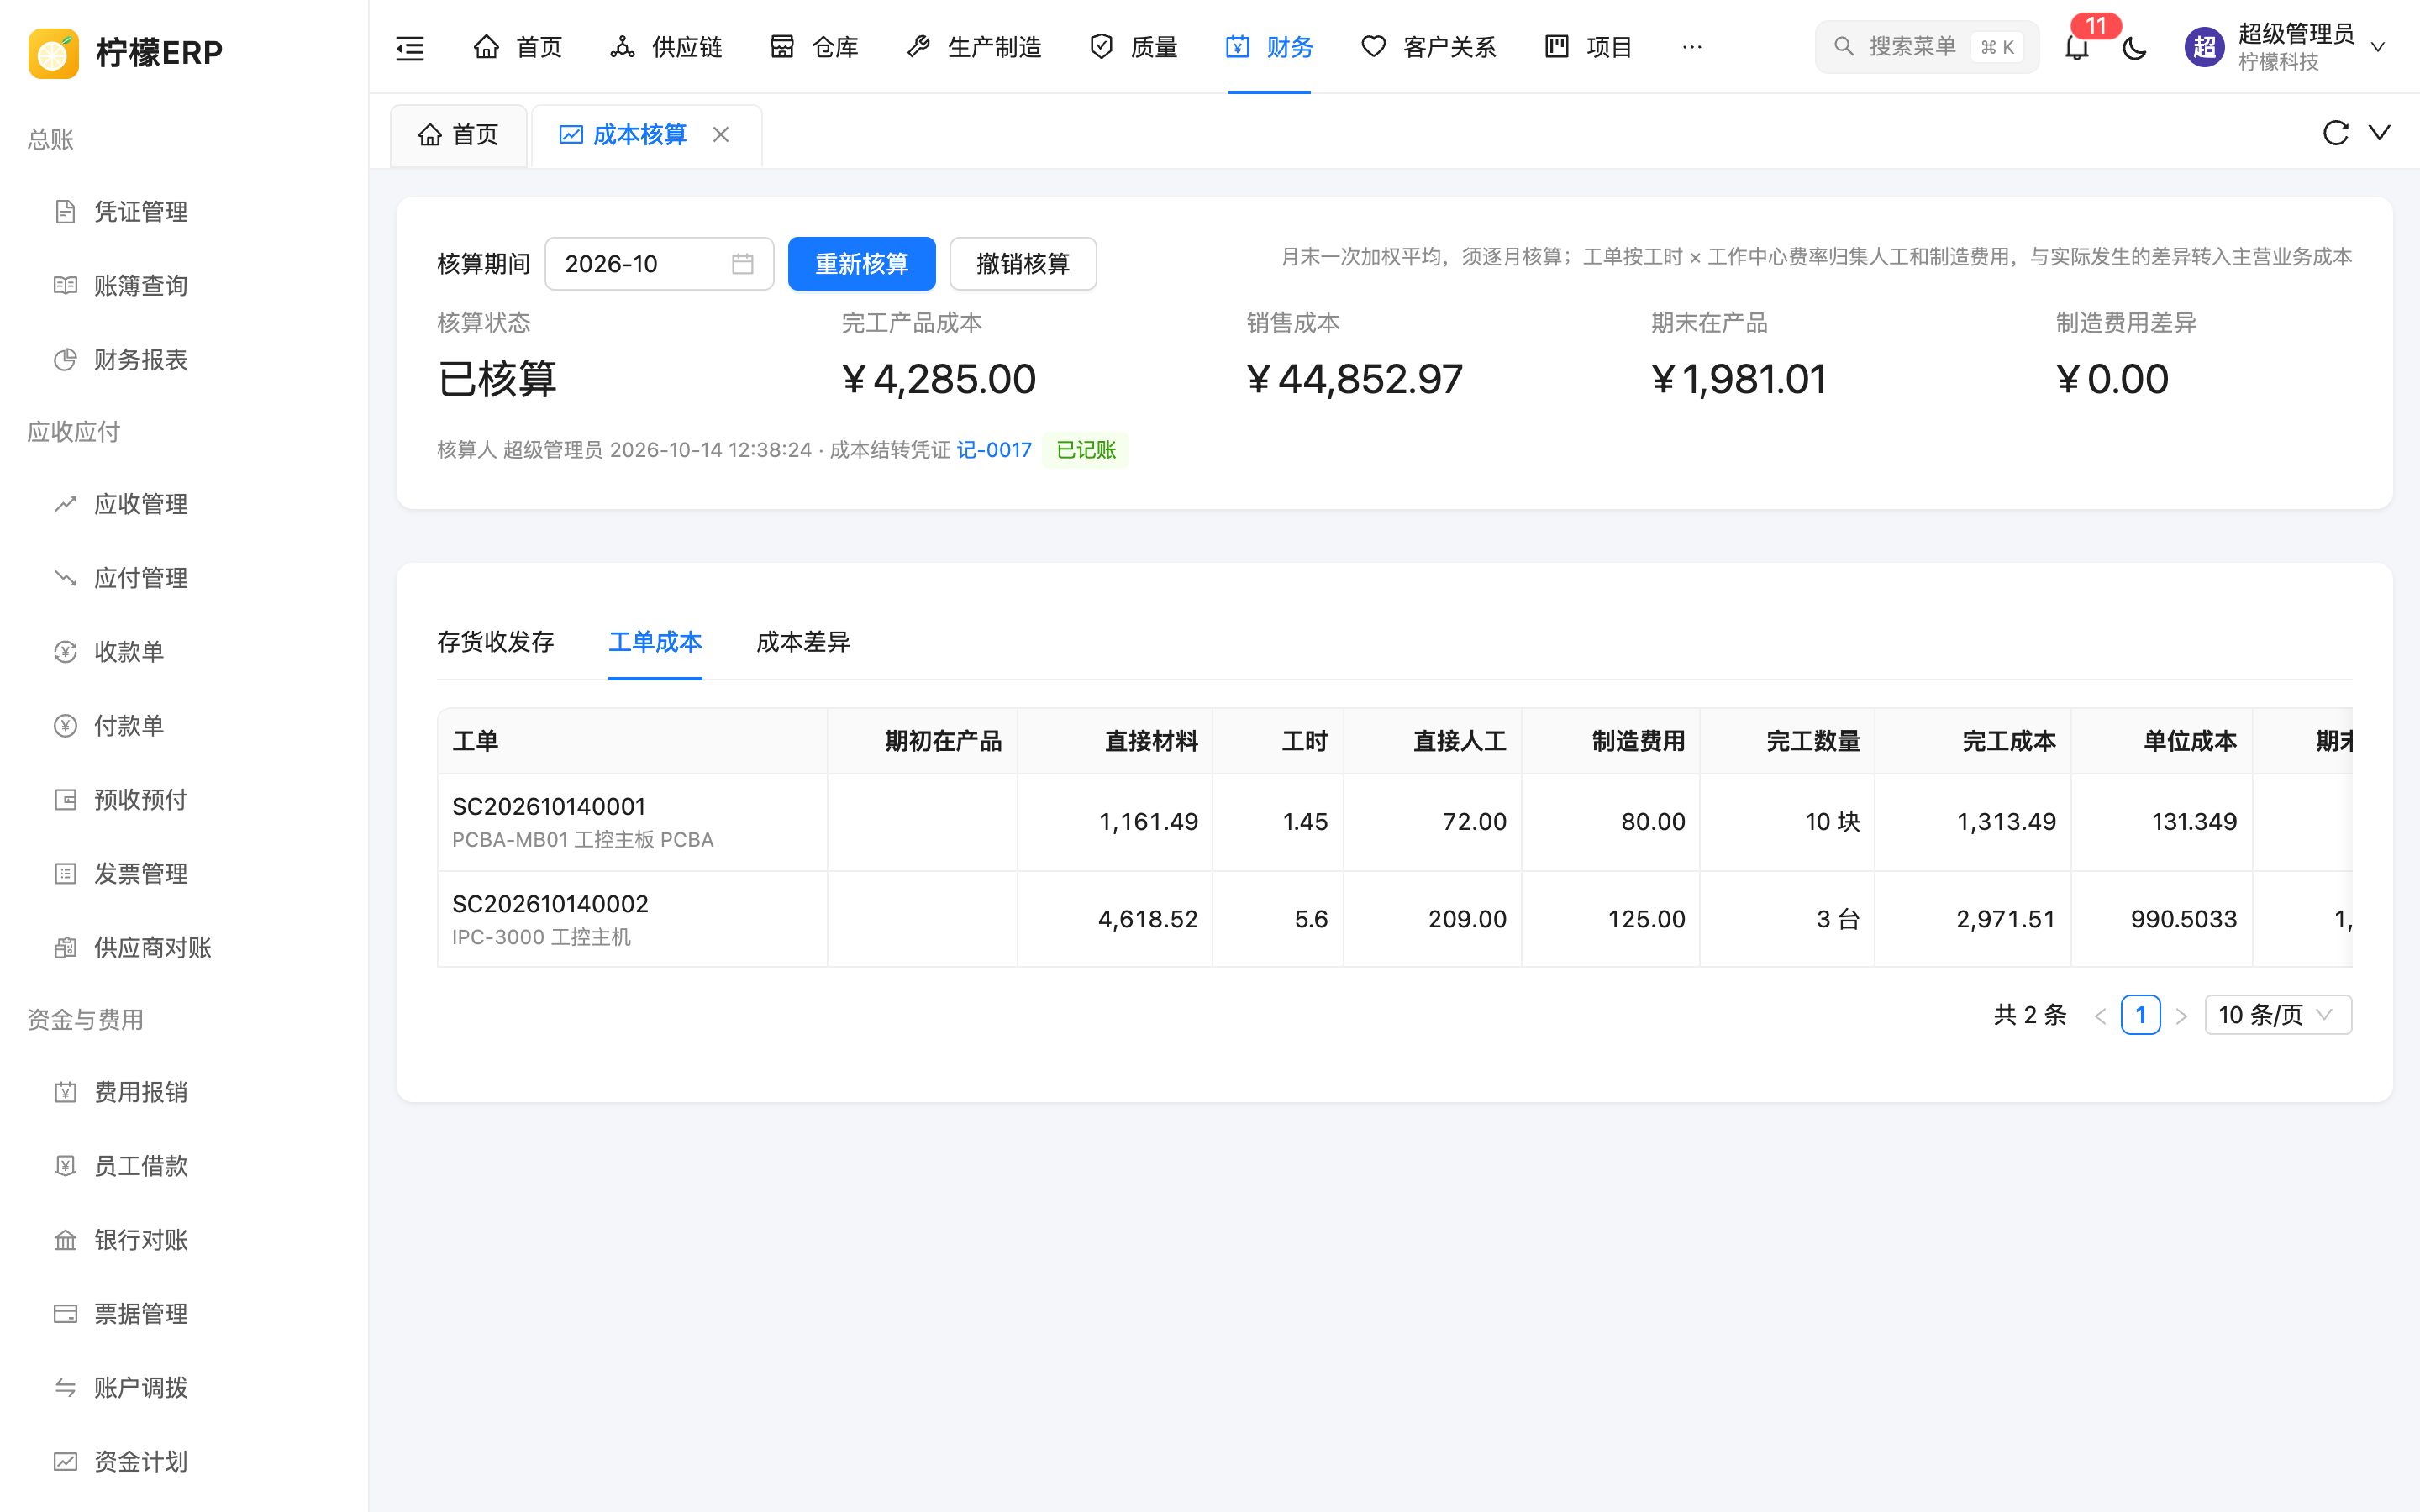
按工单列出:期初在产品、直接材料、工时、直接人工、制造费用、完工数量、完工成本、单位成本、期末在产品、关闭损失。
成本差异
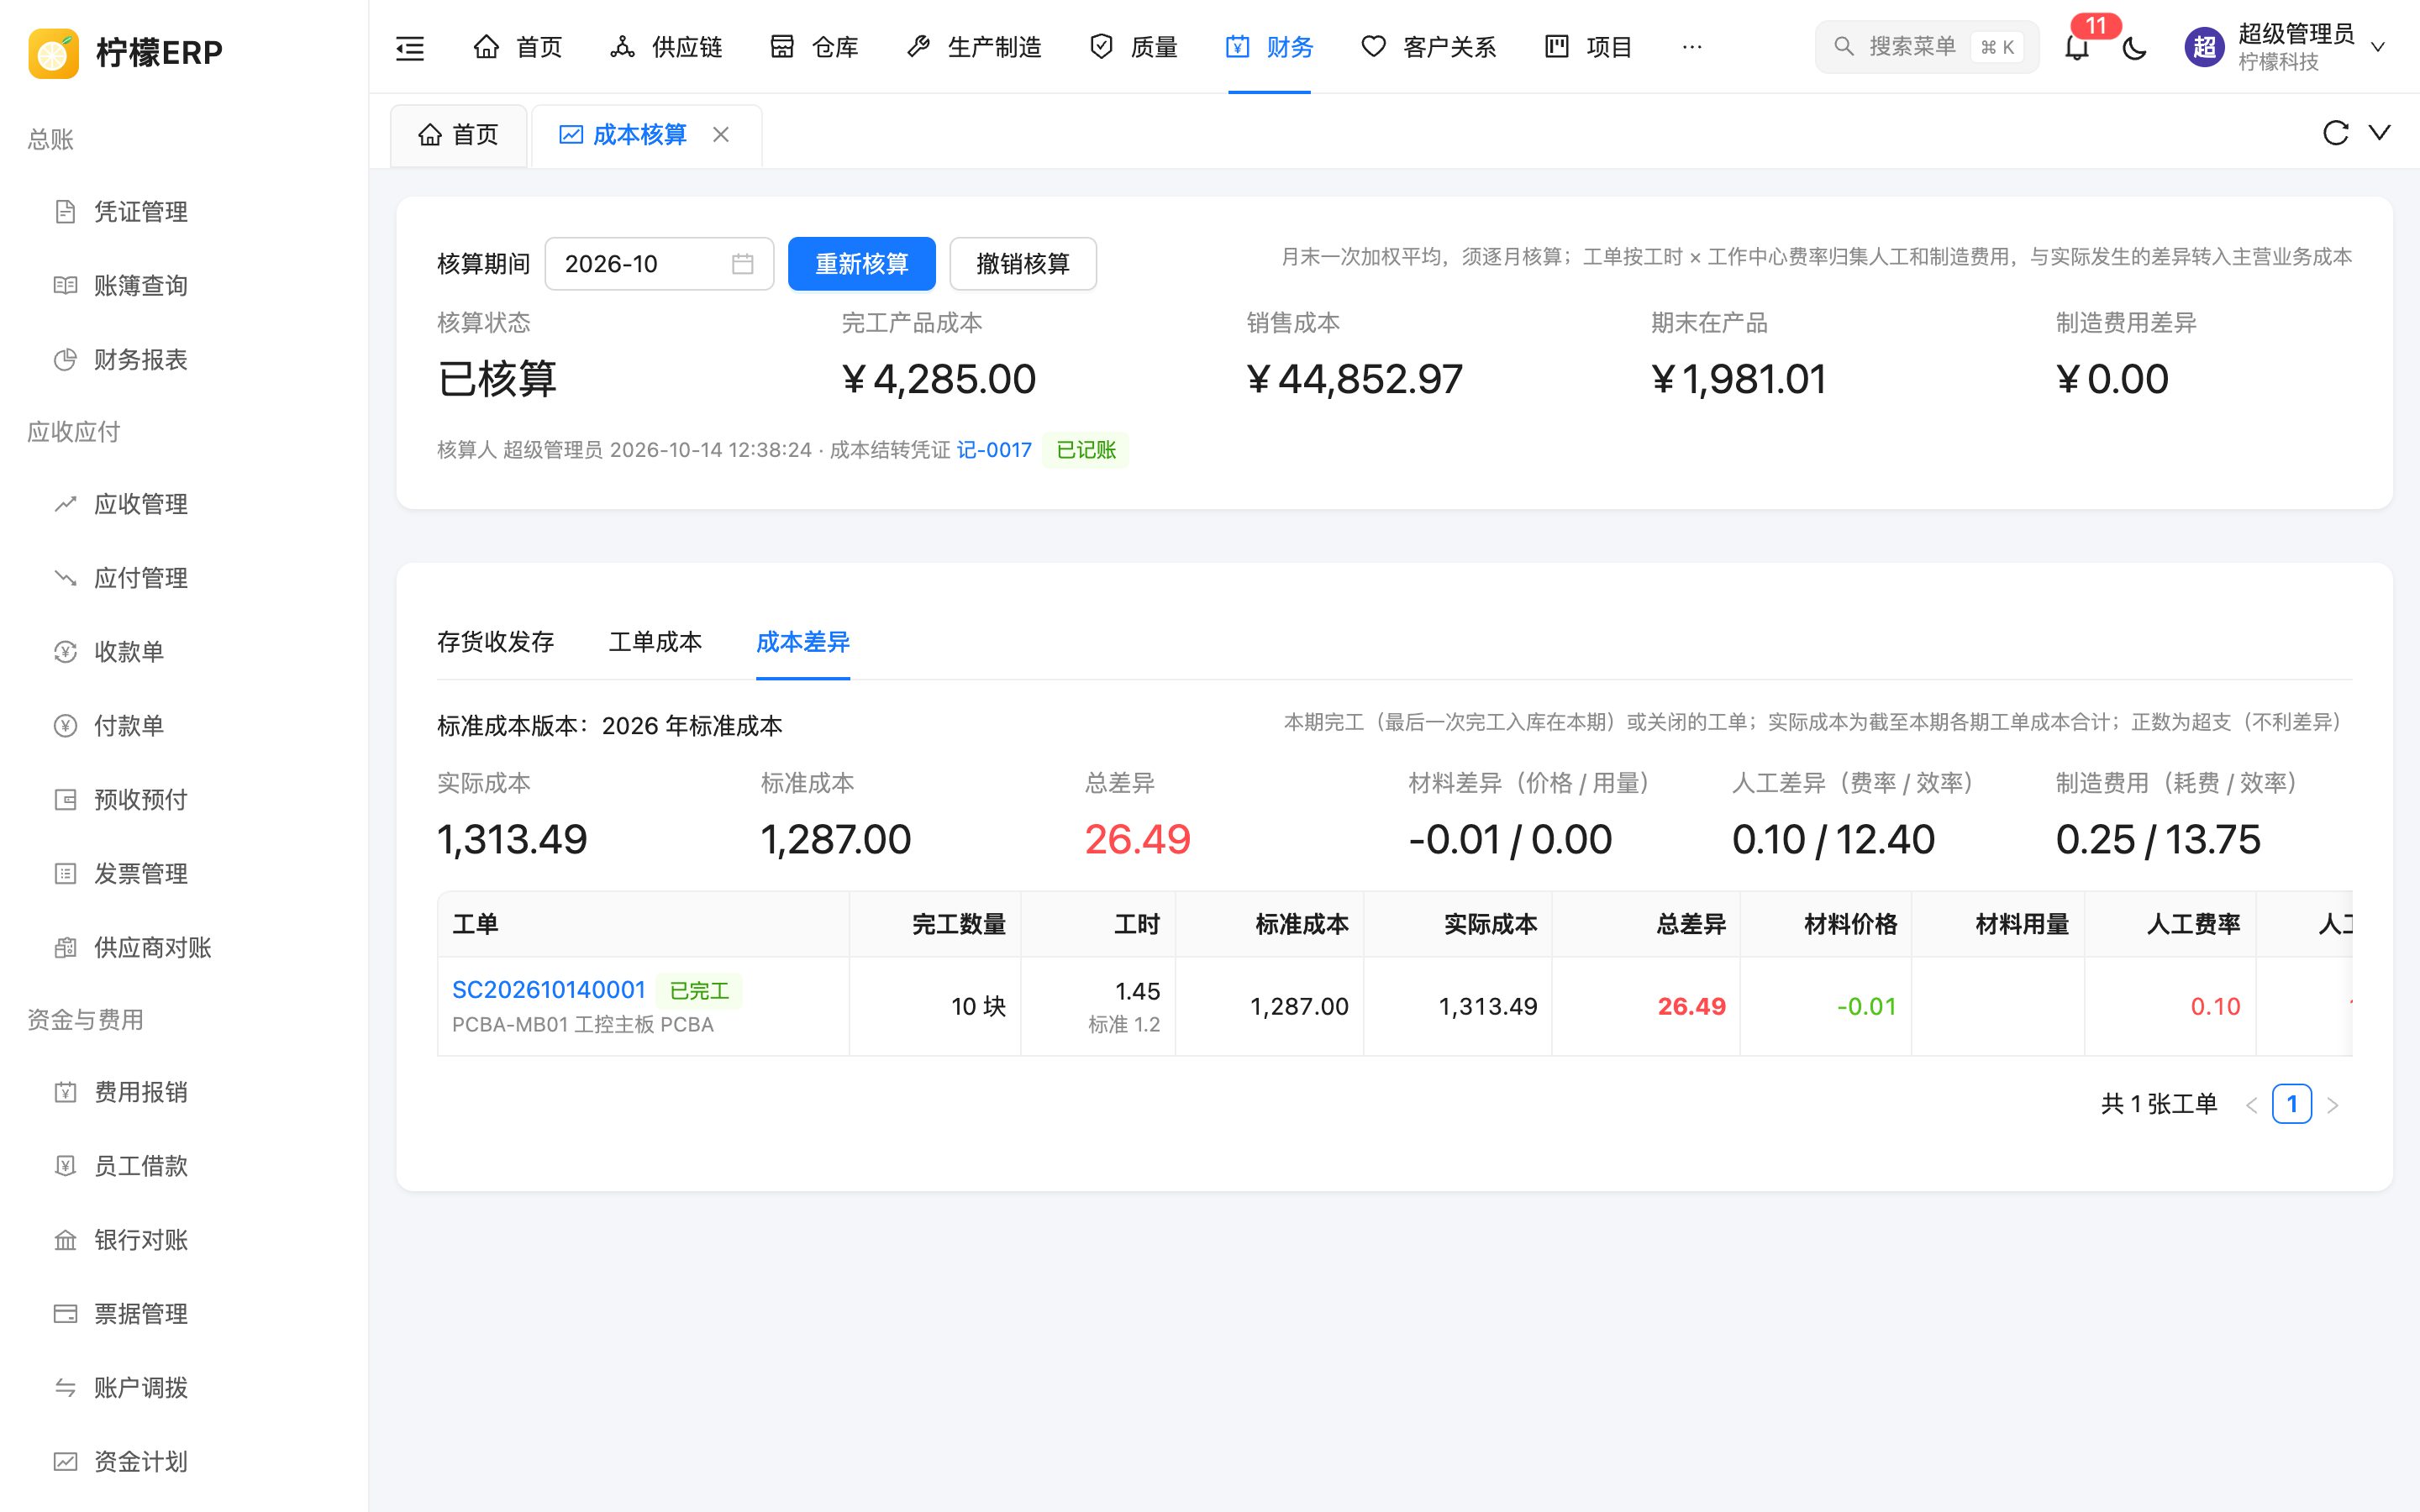
与标准成本对比,分析工单的成本差异:
- 期间 P 使用生效期间不晚于 P 的最近一个已发布标准成本版本;没有时提示先发布版本。
- 分析对象:本期完工(最后一次完工入库在本期)或本期关闭的非返工工单。
- 实际成本为截至本期各期该工单成本的合计;标准成本 = 完工数量 × 单位标准成本。本期尚未核算成本时提示实际成本只含已核算期间的数据。
- 正数为超支(不利差异,红色),负数为节约(绿色)。
汇总指标:实际成本、标准成本、总差异、材料差异(价格 / 用量)、人工差异(费率 / 效率)、制造费用(耗费 / 效率)。
| 差异 | 计算 |
|---|---|
| 材料价格差异 | 实际材料 − Σ 实际耗用 × 子件标准成本 |
| 材料用量差异 | Σ 实际耗用 × 子件标准成本 − 标准材料(含工单 BOM 与标准 BOM 的不同) |
| 人工效率差异 | (实际工时 − 标准工时) × 标准小时费率 |
| 人工费率差异 | 实际人工 − 实际工时 × 标准小时费率 |
| 制造费用效率 / 耗费差异 | 同人工 |
工单表格列出完工数量、工时(及标准工时)、标准成本、实际成本、总差异、各项差异和其中的关闭损失;产品或子件没有标准成本时有标签提示。点击工单号查看材料差异明细:子件的单位用量、标准用量(完工数量 × 工单单位用量)、实际用量、标准成本、实际金额、用量差异、价格差异。