
财务报表
根据已记账凭证自动生成资产负债表、利润表和现金流量表,格式参照《小企业会计准则》(会小企01表、会小企02表、会小企03表),每个项目带行次。报表上方列出常用财务指标,利润表下方有本年利润趋势图;点击报表中的金额可以逐级追溯到构成科目、明细账和凭证。报表可以打印和导出 Excel。财务主管、会计、管理层查看。
页面入口
财务 → 总账 → 财务报表
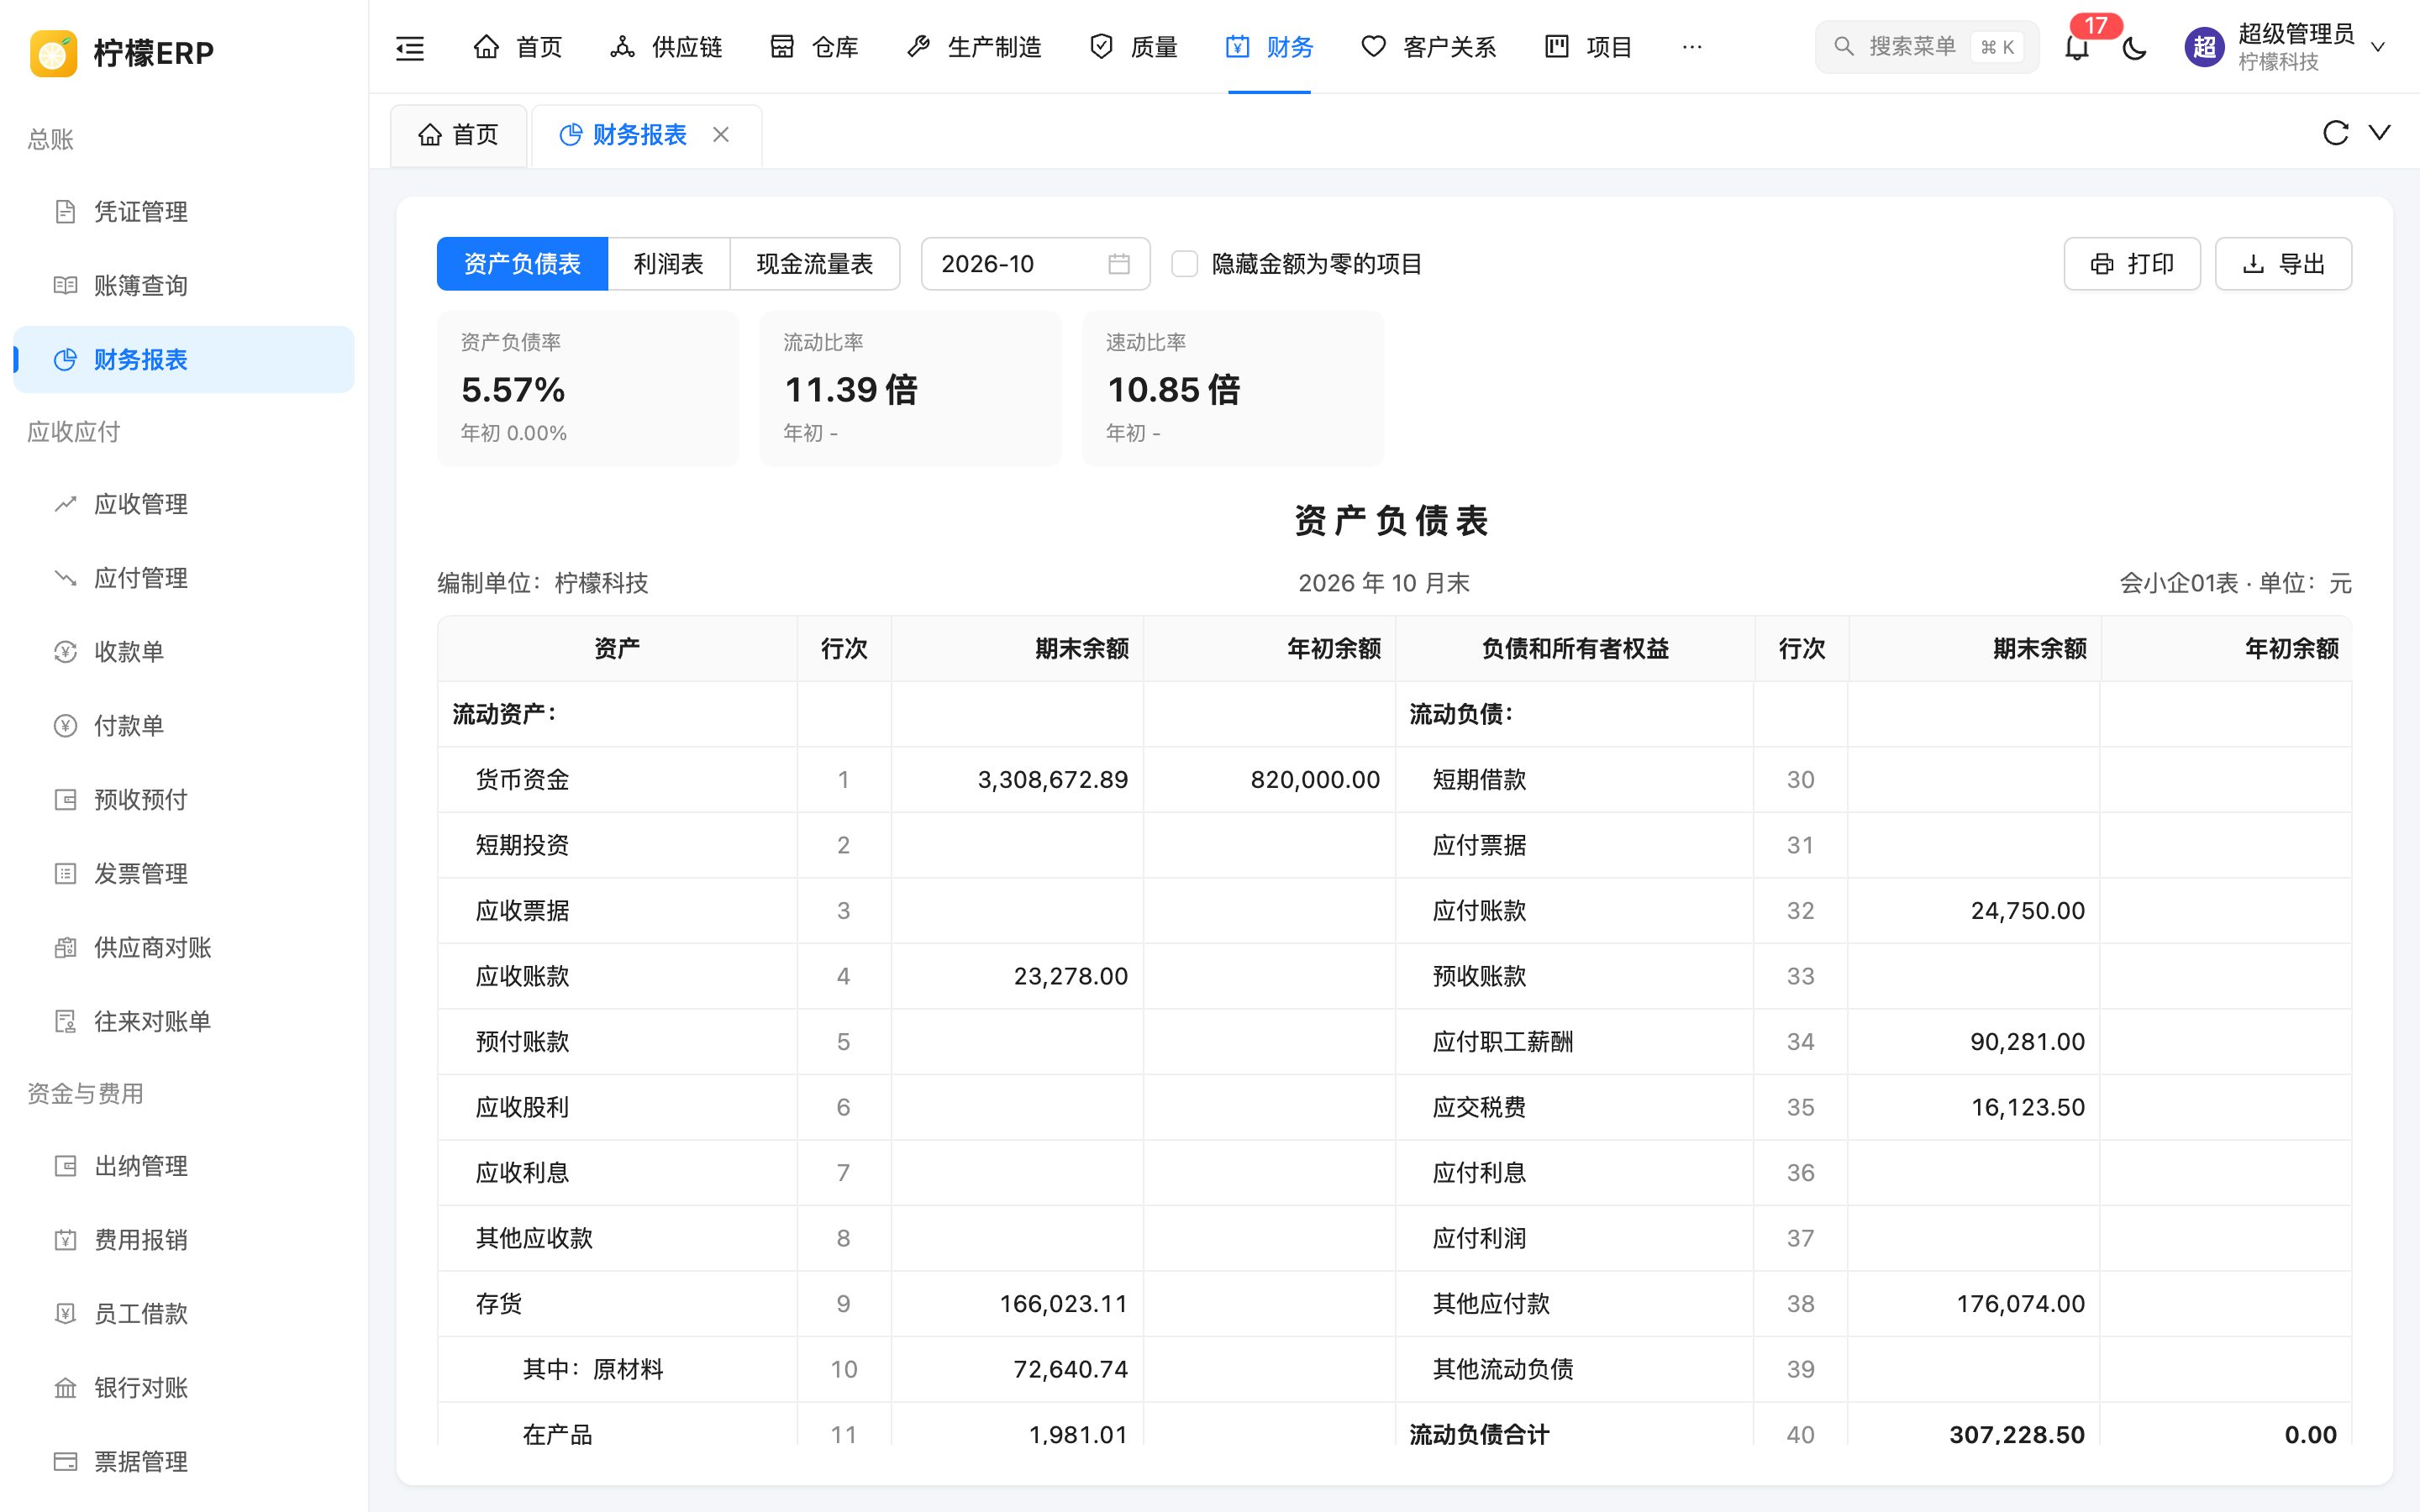
页面布局
顶部工具栏从左到右:
| 控件 | 说明 |
|---|---|
| 「资产负债表」「利润表」「现金流量表」 | 切换报表,默认打开资产负债表 |
| 期间 | 资产负债表、利润表选择一个月份,默认当前月份;现金流量表选择开始期间和截止期间,默认本年 1 月至当前月份,开始期间晚于截止期间时自动调整为与截止期间相同。修改后立即重新计算 |
| 「隐藏金额为零的项目」 | 资产负债表、利润表可勾选:各列金额都为零的普通项目不显示(分组标题、合计行始终显示) |
| 「打印」 | 生成 PDF 打印预览,见打印与导出 |
| 「导出」 | 导出当前报表为 Excel |
工具栏下方依次是:
- 财务指标卡片(资产负债表、利润表):鼠标悬停在卡片上显示计算公式,见财务指标;
- 报表正文:居中的报表名称;表头一行左侧为「编制单位」(公司名称),中间为期间(资产负债表为「2026 年 10 月末」,利润表为「2026 年 10 月」,现金流量表为「2026 年 1 月 至 2026 年 10 月」),右侧为表号和「单位:元」;
- 表尾签字栏:「单位负责人」「会计主管」「制表」(制表为当前登录用户);
- 说明:报表的取数口径提示,例如「只统计已记账凭证;未分配利润含尚未结转的本年损益,生产成本等成本类科目余额计入存货。点击金额可查看构成科目和明细账」;
- 利润趋势图(仅利润表)。
报表中,普通项目金额为零时留空,合计行显示 0.00;负数以红色显示。报表较长时只有报表区域滚动,表头固定在顶部。
提示
所有报表只统计已记账的凭证。凭证审核后还需要在凭证管理中记账,才会进入报表。报表实时计算,记账后重新选择期间或刷新页面即可看到变化。
取数规则
资产负债表和利润表的每个项目按会计科目编码前缀取数:
- 取编码以所列前缀开头的末级科目,借方项目取「借方 − 贷方」,贷方项目取「贷方 − 借方」;
- 每个科目只计入第一个匹配的项目,不会重复计算;
- 「其中」项(如存货下的原材料、在产品)只用于展示,不参与合计;
- 合计行按行次相加减,例如「流动资产合计」为「行 1 + 2 + … + 9 + 14」;
- 没有被任何项目匹配到的科目,按科目类别计入兜底项目(其他流动资产、其他流动负债、存货、未分配利润、营业外收入 / 支出),以保证报表平衡。
所以新增明细科目时,只要挂在正确的上级科目之下(见会计科目),就会自动进入对应的报表项目。每一行的取数说明可以点击金额查看,见追溯到科目、明细账和凭证。
资产负债表
表号「会小企01表」。左右两栏:左栏为「资产」,右栏为「负债和所有者权益」,每栏有「行次」「期末余额」「年初余额」三列。
- 期末余额:所选月份月末的余额;
- 年初余额:上年 12 月末的余额;
- 资产为第 1 ~ 29 行,负债和所有者权益接着从第 30 行编号到第 52 行。
| 行次 | 项目 | 取数(科目编码前缀) |
|---|---|---|
| 流动资产: | ||
| 1 | 货币资金 | 1001 库存现金、1002 银行存款、1012 其他货币资金 |
| 2 | 短期投资 | 1101 |
| 3 | 应收票据 | 1121 |
| 4 | 应收账款 | 1122 |
| 5 | 预付账款 | 1123 |
| 6 | 应收股利 | 1131 |
| 7 | 应收利息 | 1132 |
| 8 | 其他应收款 | 1221 |
| 9 | 存货 | 140、141、142 开头(原材料、库存商品、委托加工物资、周转材料等),5 开头(生产成本、制造费用等),4301,以及其他未列示的成本类科目 |
| 10 ~ 13 | 其中:原材料 / 在产品 / 库存商品 / 周转材料 | 1403 / 5001 / 1405 / 1411(只展示,已包含在存货中) |
| 14 | 其他流动资产 | 未被列示的其他资产类科目 |
| 15 | 流动资产合计 | 行 1 ~ 9、14 之和 |
| 非流动资产: | ||
| 16 | 长期债券投资 | 1501 |
| 17 | 长期股权投资 | 1511 |
| 18 | 固定资产原价 | 1601 |
| 19 | 减:累计折旧 | 1602(取贷方余额) |
| 20 | 固定资产账面价值 | 行 18 − 19 |
| 21 | 在建工程 | 1604 |
| 22 | 工程物资 | 1605 |
| 23 | 固定资产清理 | 1606 |
| 24 | 生产性生物资产 | 1621、1622 |
| 25 | 无形资产 | 1701、1702 |
| 26 | 长期待摊费用 | 1801 |
| 27 | 其他非流动资产 | 目前不取数 |
| 28 | 非流动资产合计 | 行 16、17、20 ~ 27 之和 |
| 29 | 资产总计 | 行 15 + 28 |
| 流动负债: | ||
| 30 | 短期借款 | 2001 |
| 31 | 应付票据 | 2201 |
| 32 | 应付账款 | 2202 |
| 33 | 预收账款 | 2203 预收账款、2205 合同负债 |
| 34 | 应付职工薪酬 | 2211 |
| 35 | 应交税费 | 2221 |
| 36 | 应付利息 | 2231 |
| 37 | 应付利润 | 2232 |
| 38 | 其他应付款 | 2241 |
| 39 | 其他流动负债 | 未被列示的其他负债类科目 |
| 40 | 流动负债合计 | 行 30 ~ 39 之和 |
| 非流动负债: | ||
| 41 | 长期借款 | 2501 |
| 42 | 长期应付款 | 2701 |
| 43 | 递延收益 | 2401 |
| 44 | 其他非流动负债 | 目前不取数 |
| 45 | 非流动负债合计 | 行 41 ~ 44 之和 |
| 46 | 负债合计 | 行 40 + 45 |
| 所有者权益(或股东权益): | ||
| 47 | 实收资本(或股本) | 4001 |
| 48 | 资本公积 | 4002 |
| 49 | 盈余公积 | 4101 |
| 50 | 未分配利润 | 4103 本年利润、4104 利润分配、全部损益类科目(6 开头),以及其他未列示的权益类、损益类科目 |
| 51 | 所有者权益合计 | 行 47 ~ 50 之和 |
| 52 | 负债和所有者权益总计 | 行 46 + 51 |
- 未分配利润包含尚未结转的本年损益,因此在月末结转损益之前查看报表也是平衡的;
- 生产成本、制造费用等成本类科目的余额计入存货(期末在产品等);
- 资产总计与负债和所有者权益总计(期末或年初任一列)不相等时,报表上方显示红色提示「报表不平衡:资产总计不等于负债和所有者权益总计,请检查科目设置」。平衡时不显示提示。
利润表
表号「会小企02表」。列为「行次」「本月金额」「本年累计金额」「上年同期累计」:
- 本月金额:所选月份的发生额;
- 本年累计金额:本年 1 月至所选月份;
- 上年同期累计:上年 1 月至上年同一月份。
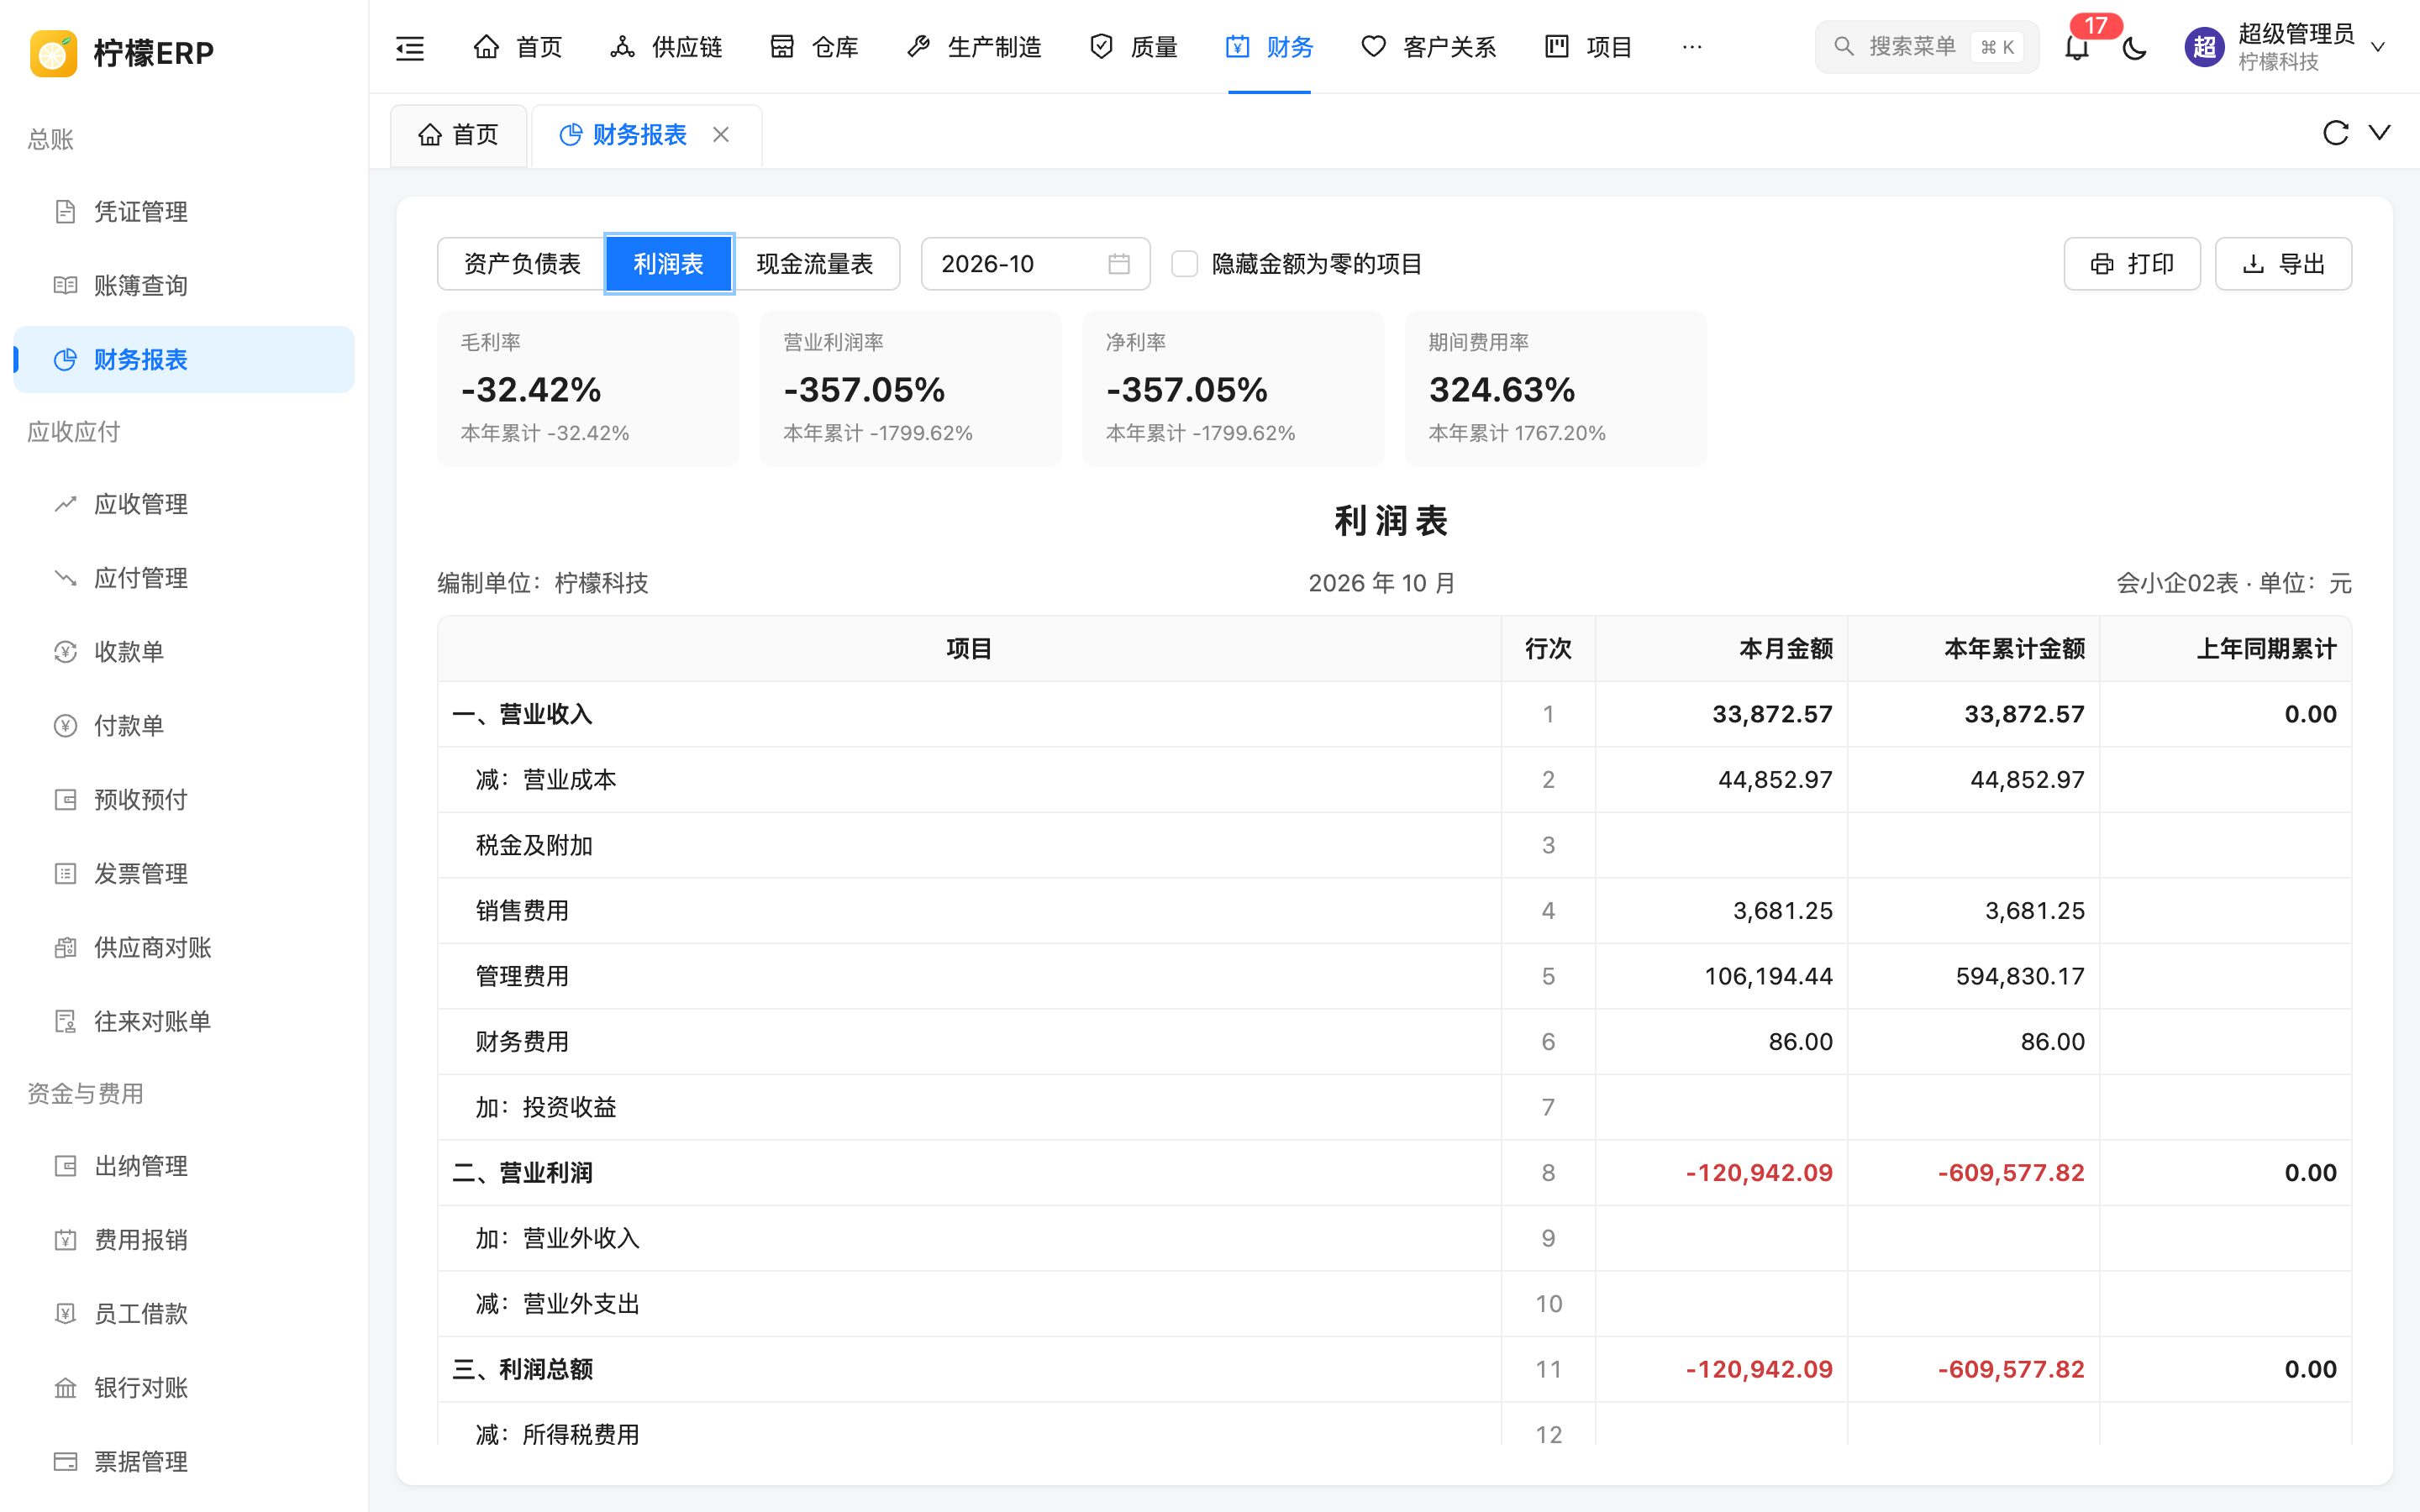
| 行次 | 项目 | 取数 |
|---|---|---|
| 1 | 一、营业收入 | 6001 主营业务收入、6051 其他业务收入(贷方 − 借方) |
| 2 | 减:营业成本 | 6401 主营业务成本、6402 其他业务成本 |
| 3 | 税金及附加 | 6403 |
| 4 | 销售费用 | 6601 |
| 5 | 管理费用 | 6602 |
| 6 | 财务费用 | 6603 |
| 7 | 加:投资收益 | 6111(贷方 − 借方) |
| 8 | 二、营业利润 | 行 1 − 2 − 3 − 4 − 5 − 6 + 7 |
| 9 | 加:营业外收入 | 6301,以及未列示的其他贷方损益科目 |
| 10 | 减:营业外支出 | 6711,以及未列示的其他借方损益科目 |
| 11 | 三、利润总额 | 行 8 + 9 − 10 |
| 12 | 减:所得税费用 | 6801 |
| 13 | 四、净利润 | 行 11 − 12 |
- 收入类项目取贷方减借方,成本费用类项目取借方减贷方;
- 不含期末结转损益凭证,所以月末结账前后查看结果一致。
现金流量表
表号「会小企03表」。选择开始期间和截止期间,只有「行次」「金额」两列。
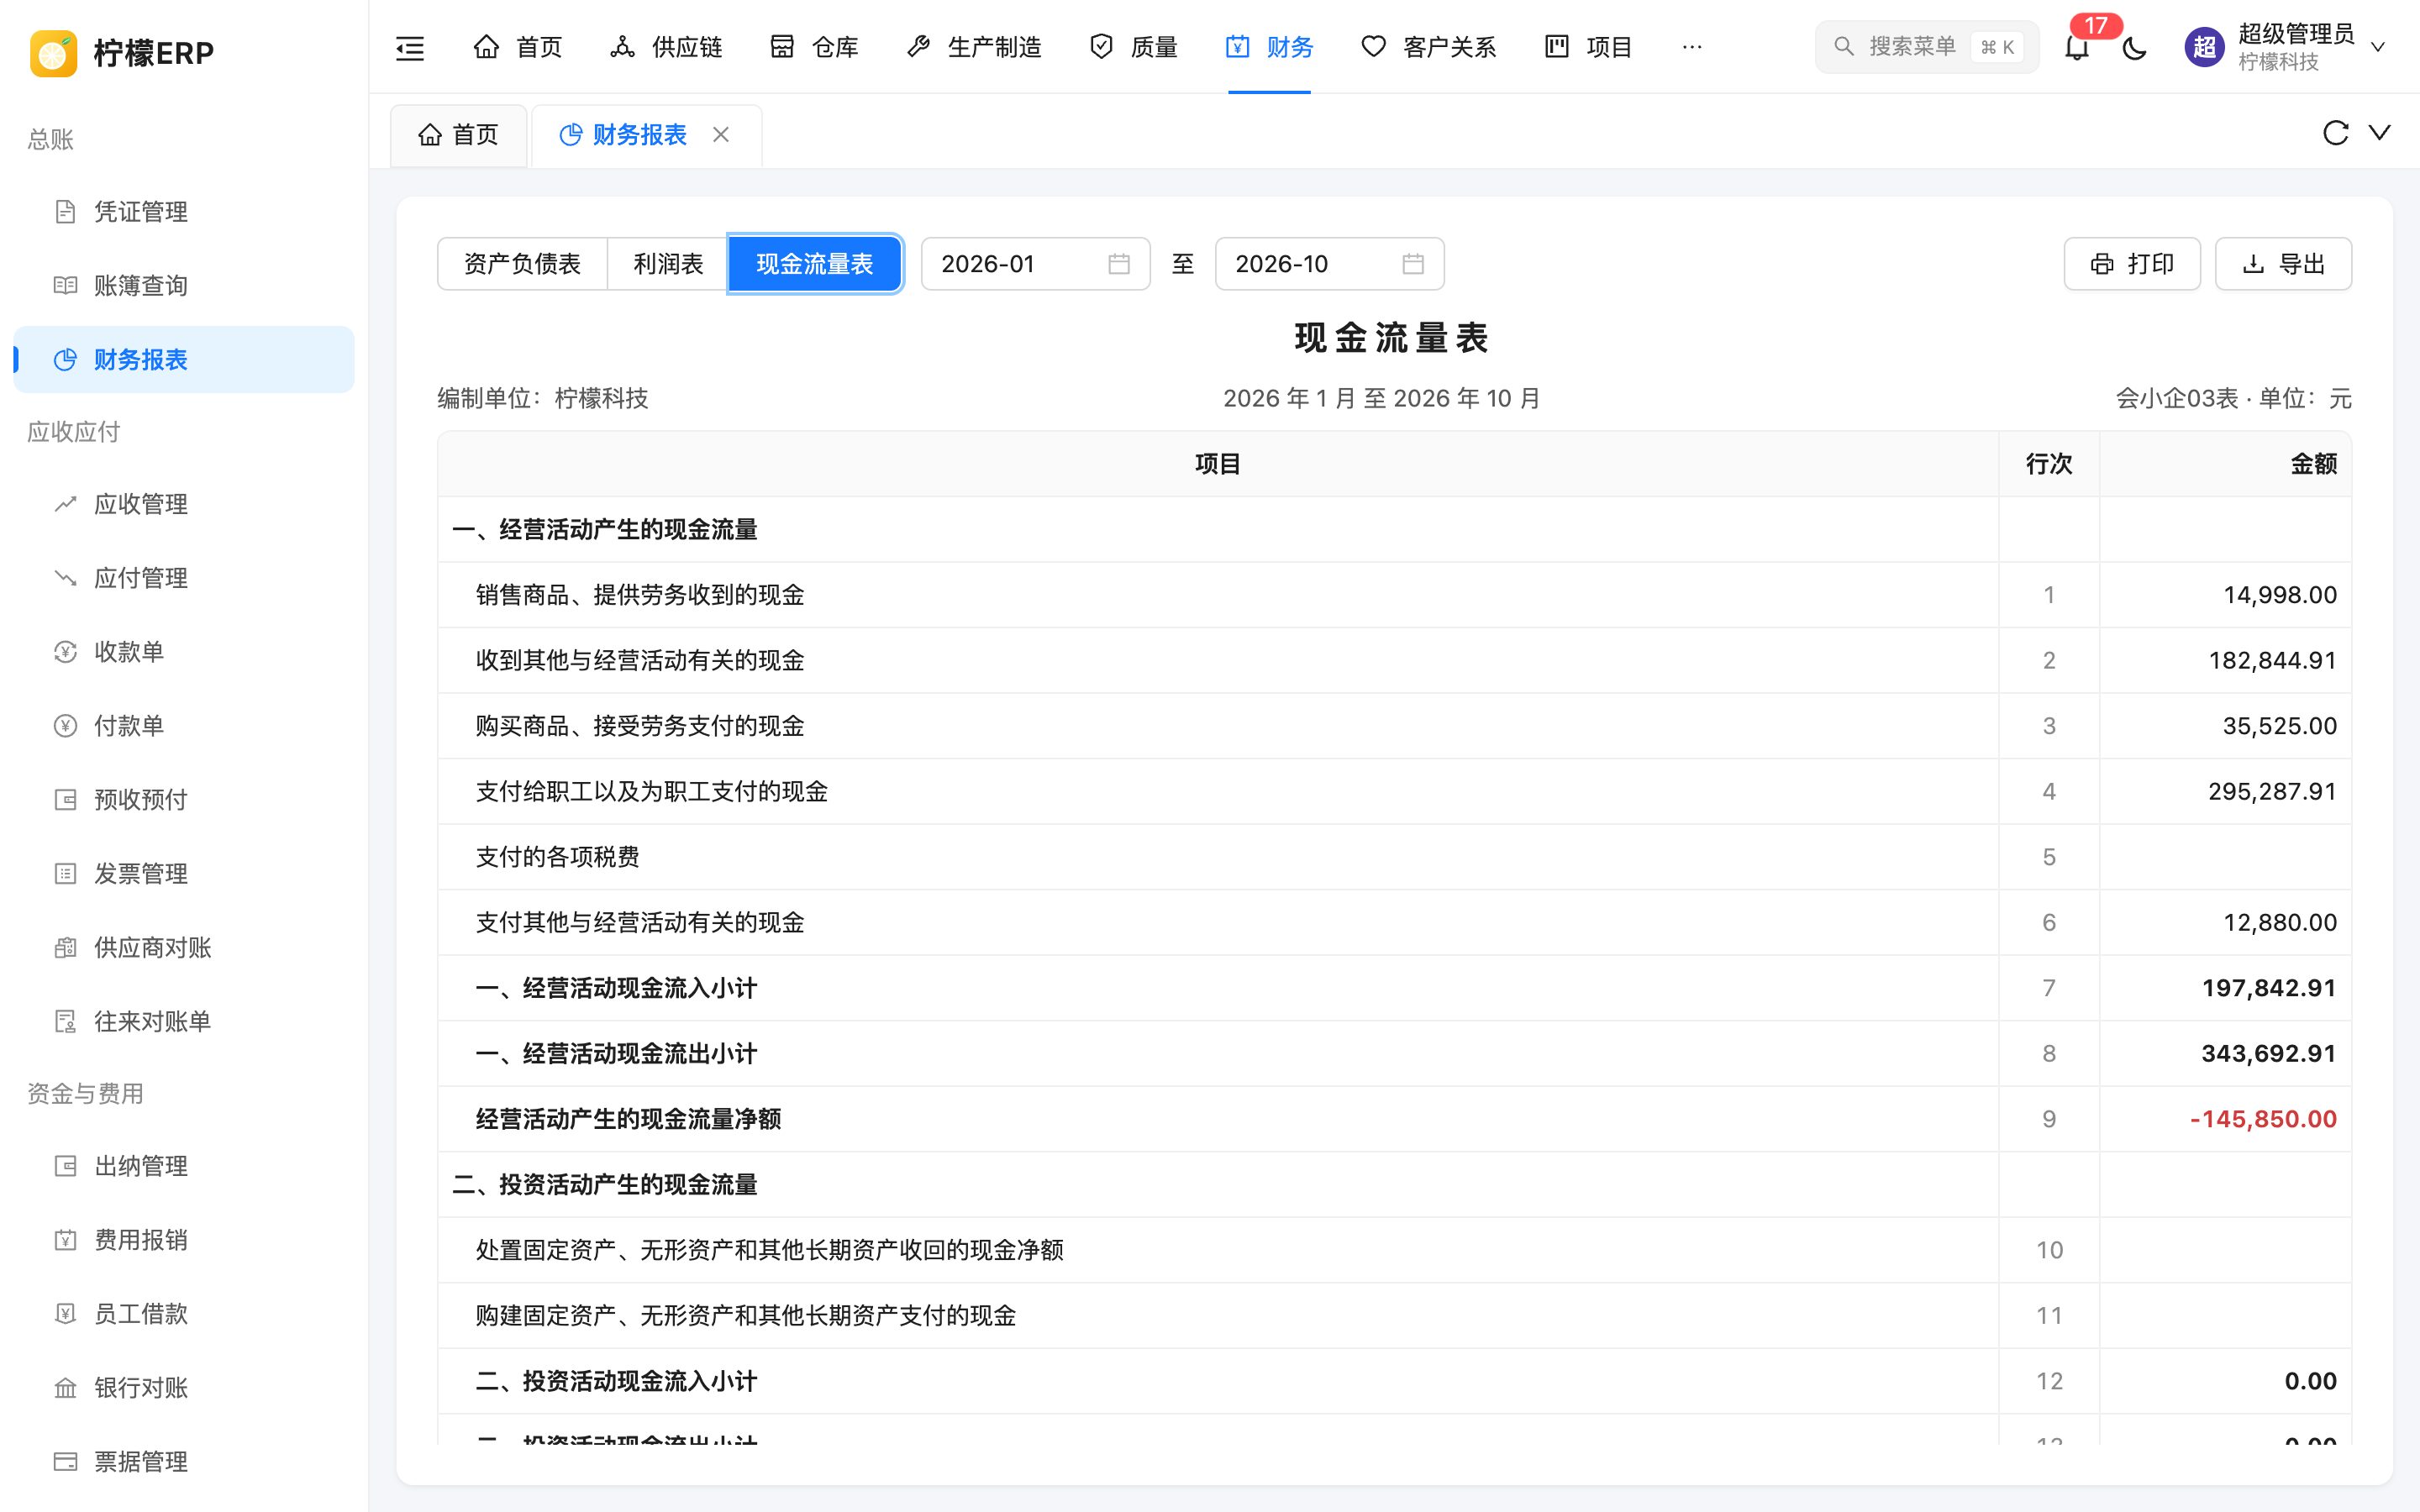
采用直接法:取已记账凭证中库存现金(默认 1001)、银行存款(默认 1002)及其下级科目的发生额(范围按凭证科目设置的「货币资金」识别),按凭证中的对方科目归类到现金流量项目。一张凭证有多个对方科目时,按对方科目金额比例分摊;只有现金、银行科目之间的划转(如提现、账户调拨)不计入。
| 分类 | 项目 | 对方科目规则 |
|---|---|---|
| 经营活动 | 销售商品、提供劳务收到的现金 | 流入,对方为应收账款、预收账款、主营 / 其他业务收入、销项税额 |
| 收到其他与经营活动有关的现金 | 其余流入(含财务费用流入) | |
| 购买商品、接受劳务支付的现金 | 流出,对方为应付账款、预付账款、存货类(14 开头)、生产成本、制造费用、进项税额 | |
| 支付给职工以及为职工支付的现金 | 应付职工薪酬 | |
| 支付的各项税费 | 应交税费、税金及附加、所得税费用 | |
| 支付其他与经营活动有关的现金 | 其余流出 | |
| 投资活动 | 处置固定资产、无形资产和其他长期资产收回的现金净额 | 流入,对方为固定资产、在建工程、固定资产清理 |
| 购建固定资产、无形资产和其他长期资产支付的现金 | 流出,对方同上 | |
| 筹资活动 | 吸收投资收到的现金 | 实收资本流入 |
| 取得借款收到的现金 / 偿还债务支付的现金 | 短期借款 | |
| 分配股利、利润或偿付利息支付的现金 | 实收资本流出、利润分配、财务费用流出 |
每类活动之后列出现金流入小计、现金流出小计和现金流量净额,最后为「四、现金及现金等价物净增加额」「加:期初现金及现金等价物余额」「五、期末现金及现金等价物余额」。除分类标题外,各行按顺序编行次(共 24 行)。
计算出的期末余额与账面库存现金、银行存款余额不一致时,报表上方显示黄色提示「期末余额与账面不一致(账面现金及银行存款余额 ¥…),可能有未记账的现金凭证」。
现金流量表没有财务指标,金额也不能点击追溯;需要查看现金收支明细时使用出纳管理的日记账。
财务指标
资产负债表和利润表的报表上方显示指标卡片:大字为当期值,下方小字为对比值(资产负债表为「年初」,利润表为「本年累计」)。鼠标悬停在卡片上显示计算公式。分母为零时显示「-」。
| 报表 | 指标 | 计算方式 | 含义 |
|---|---|---|---|
| 资产负债表 | 资产负债率 | 负债合计 ÷ 资产总计 × 100% | 总资产中有多少来自负债,衡量长期偿债风险,越高负债压力越大 |
| 流动比率 | 流动资产合计 ÷ 流动负债合计(倍) | 每 1 元短期负债有多少流动资产可以偿还,衡量短期偿债能力 | |
| 速动比率 | (流动资产合计 − 存货)÷ 流动负债合计(倍) | 扣除变现较慢的存货后的短期偿债能力,比流动比率更严格 | |
| 利润表 | 毛利率 | (营业收入 − 营业成本)÷ 营业收入 × 100% | 产品或服务本身的盈利空间 |
| 营业利润率 | 营业利润 ÷ 营业收入 × 100% | 扣除成本、税金和三项费用后的经营盈利能力 | |
| 净利率 | 净利润 ÷ 营业收入 × 100% | 每 1 元收入最终带来的净利润 | |
| 期间费用率 | (销售费用 + 管理费用 + 财务费用)÷ 营业收入 × 100% | 期间费用占收入的比重,衡量费用控制水平 |
指标保留两位小数。资产负债表的指标分别按期末余额、年初余额计算;利润表的指标分别按本月金额、本年累计金额计算。
利润趋势
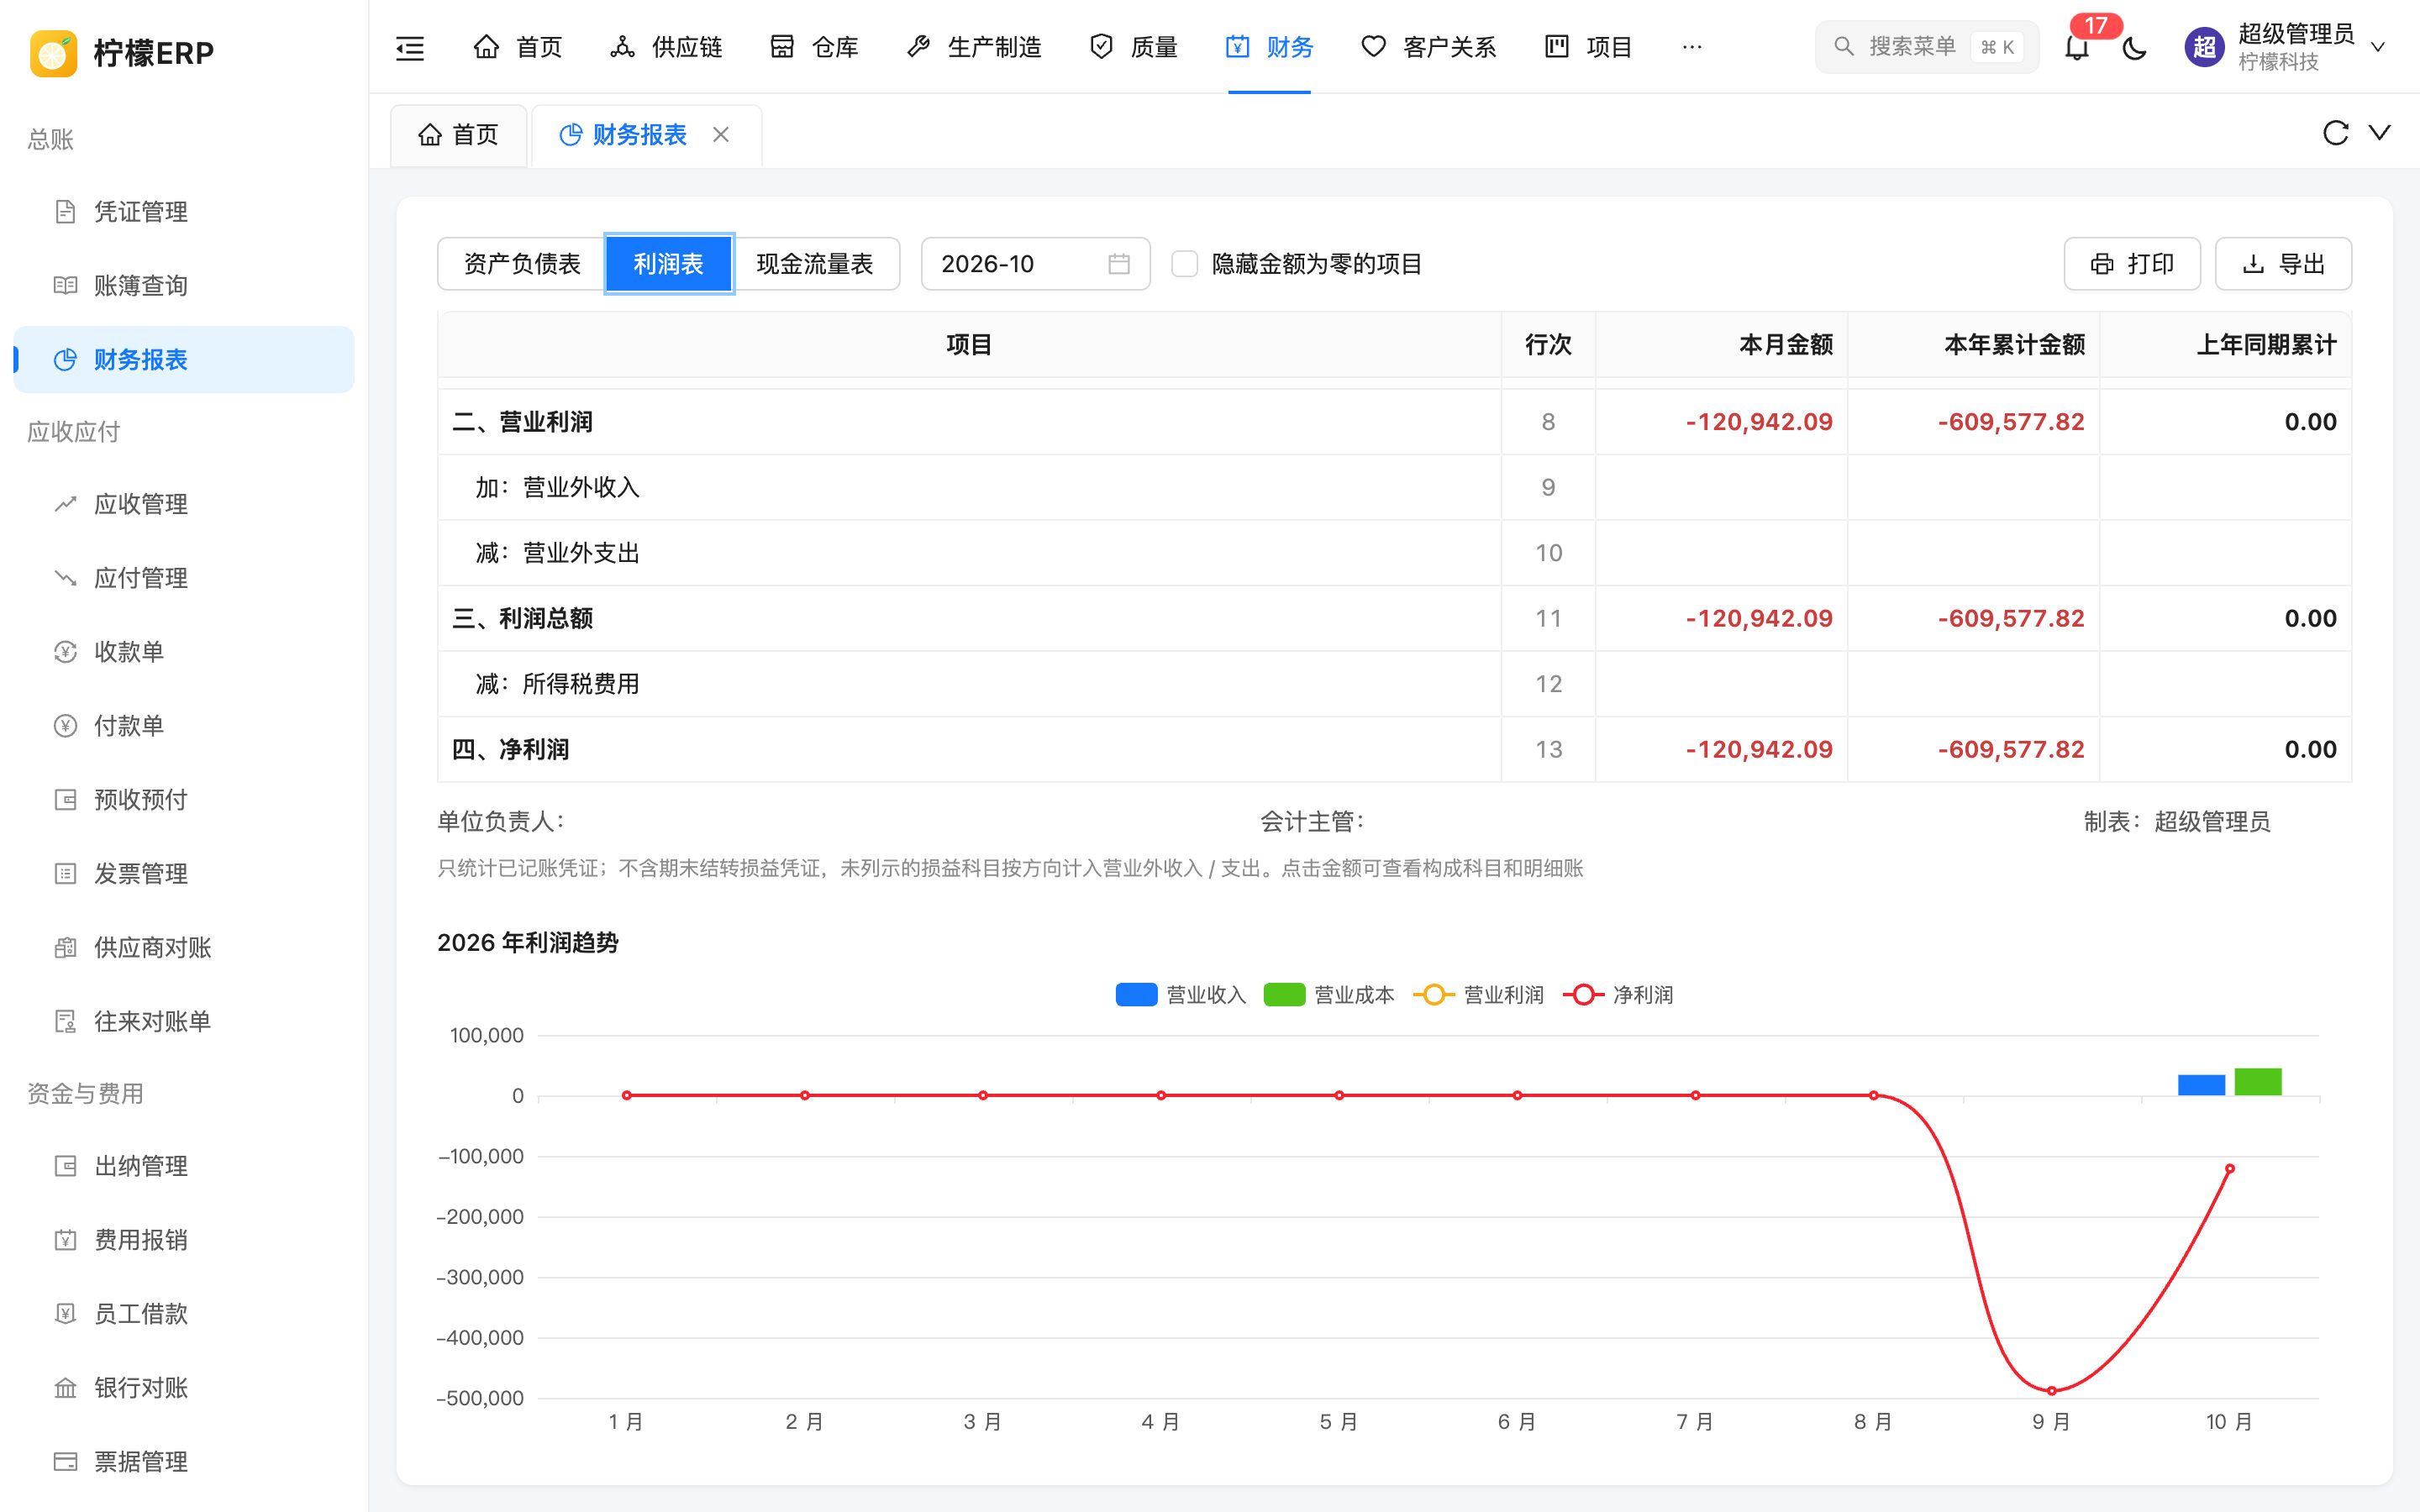
所选月份为 2 月及以后时,利润表下方显示「XXXX 年利润趋势」图:横轴为本年 1 月至所选月份,柱形为「营业收入」「营业成本」,折线为「营业利润」「净利润」,鼠标悬停显示各月金额。口径与利润表相同:只统计已记账凭证,不含结转损益凭证。
追溯到科目、明细账和凭证
资产负债表、利润表中有取数规则的金额(项目行、其中项和合计行)都可以点击,鼠标移上去时金额变为带下划线的主题色。点击后右侧打开以项目名称为标题的抽屉:
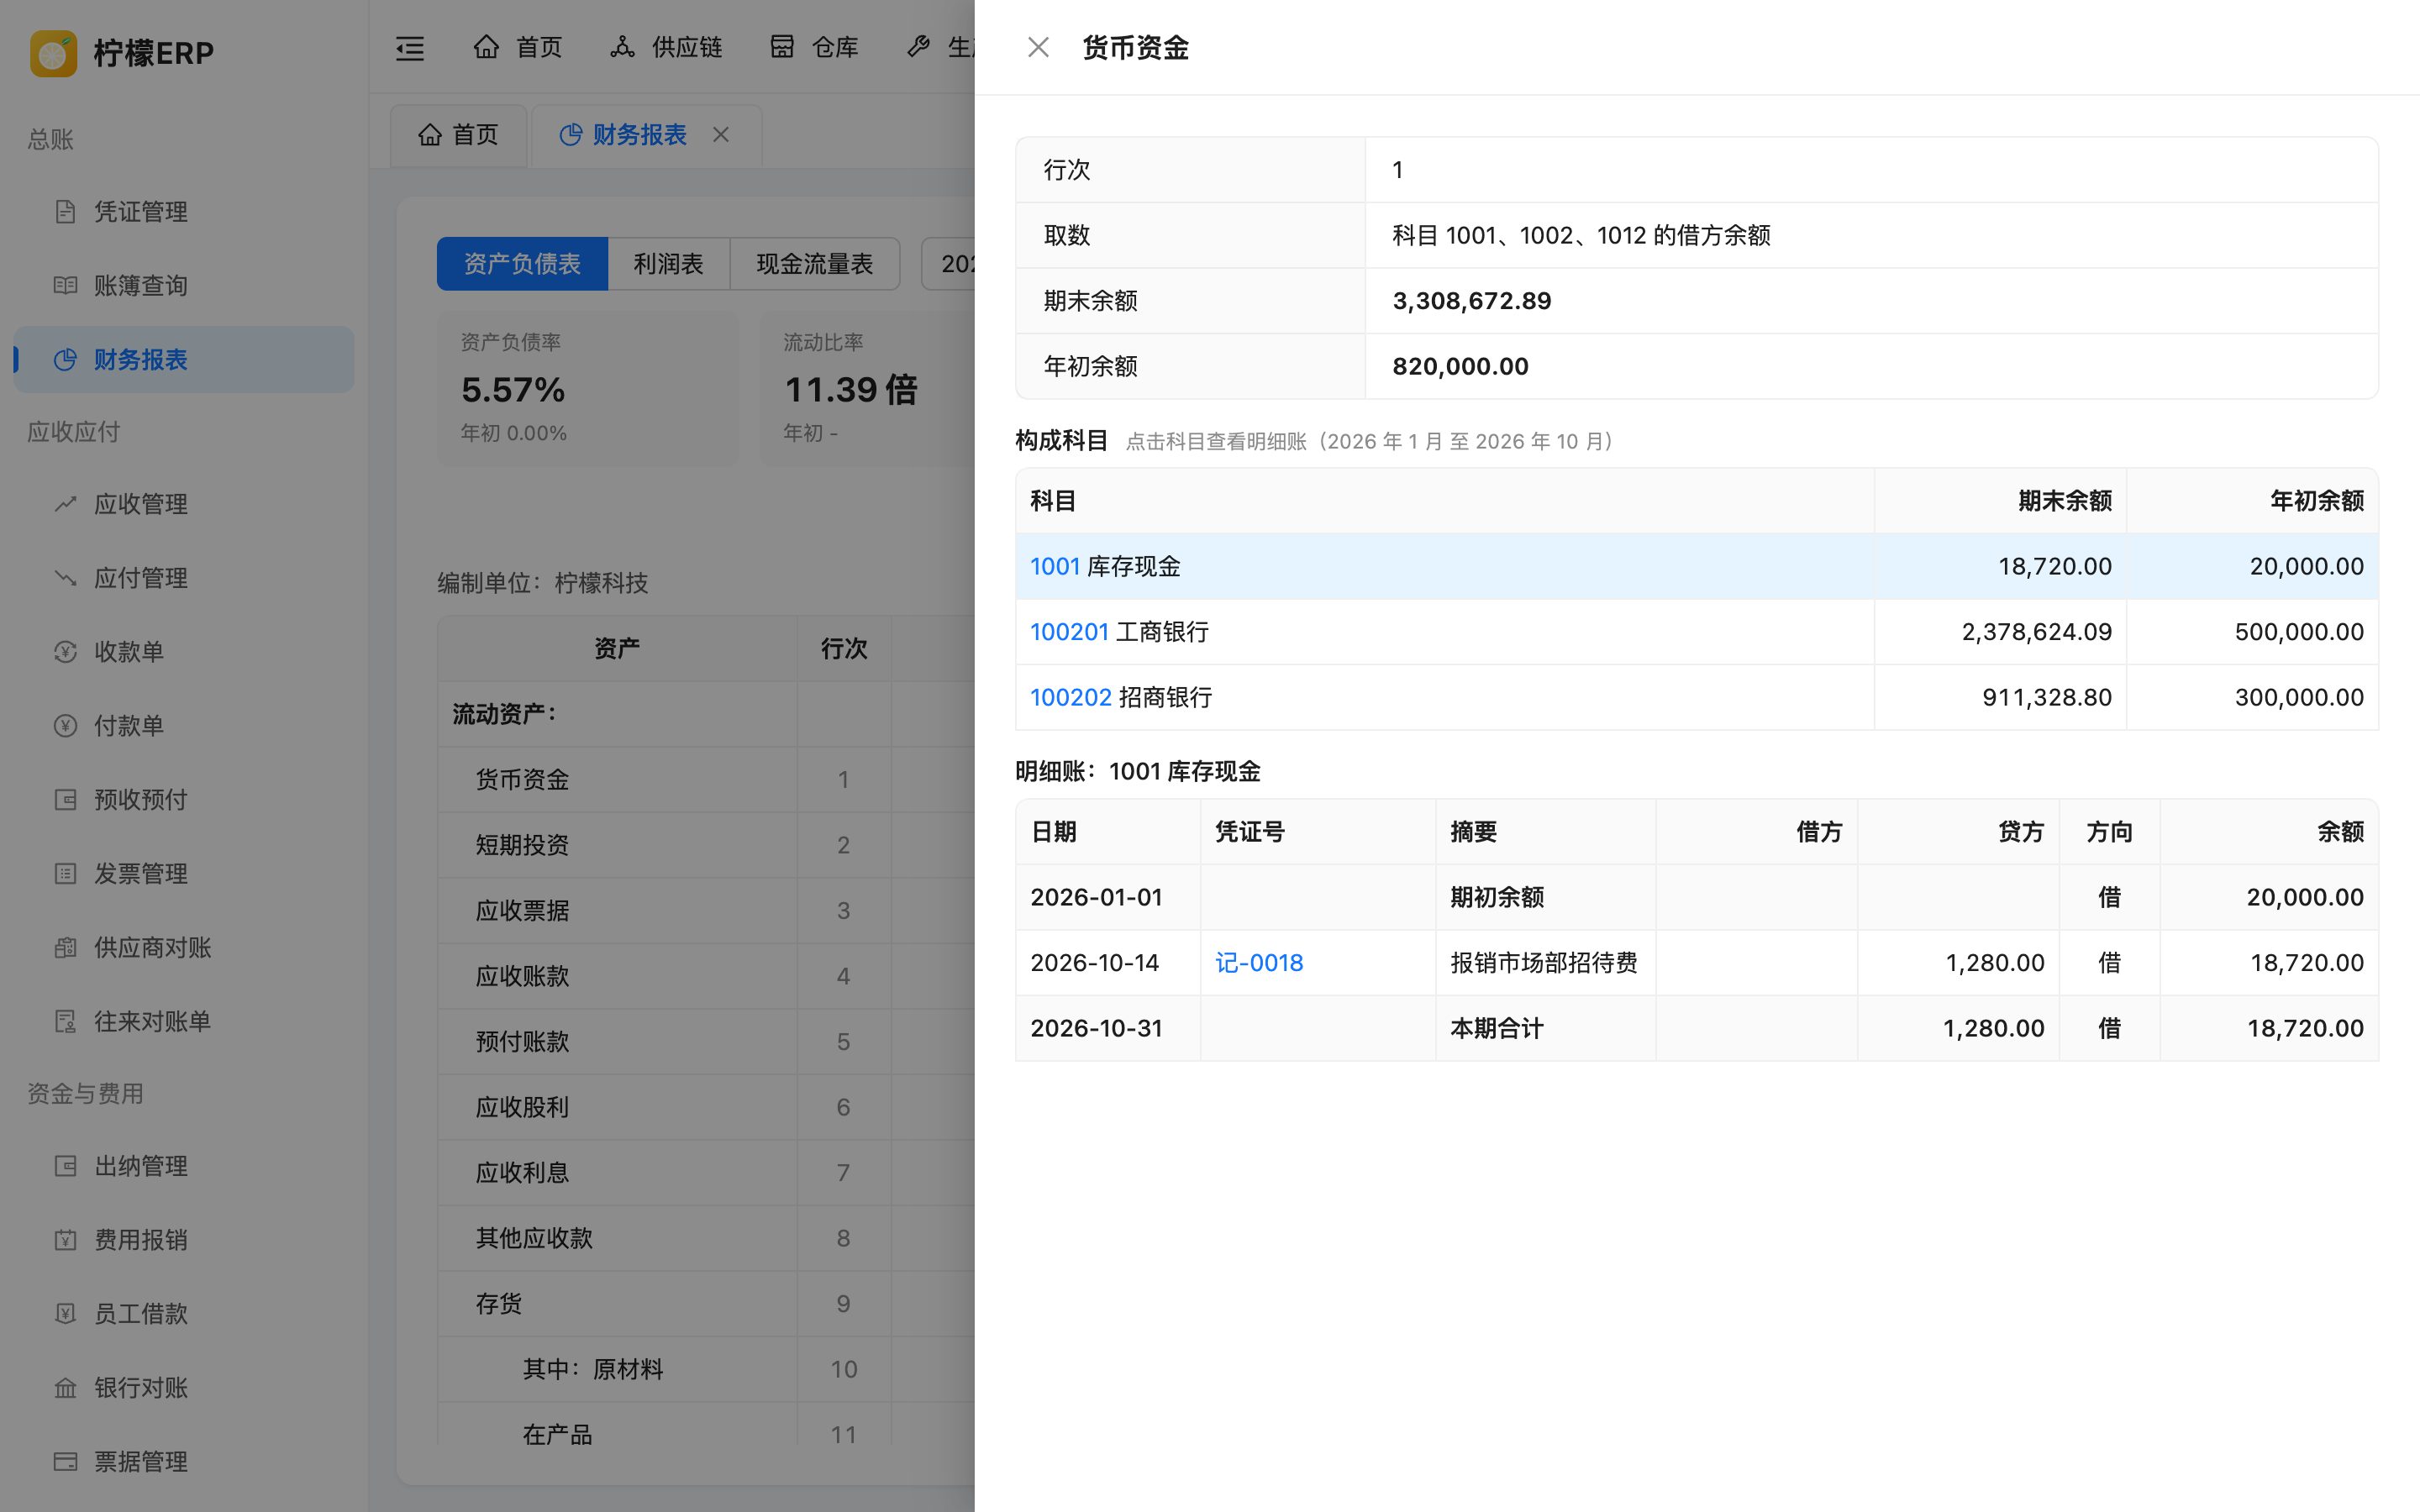
- 取数说明:显示「行次」「取数」和该行各列的金额。取数为科目规则(如「科目 1001、1002、1012 的借方余额」,兜底项目会注明「以及未列示的其他资产类科目」)或行次公式(如「行 15 + 28」);
- 构成科目:列出该项目包含的、有余额或发生额的末级科目,以及各科目在各列的金额(按报表行的方向取数)。没有科目时显示「没有余额或发生额的科目」。合计行没有构成科目,只显示行次公式,可以关闭后再点击被合计的各行;
- 明细账:点击构成科目的编码,下方显示该科目的明细账(期间为本年 1 月至报表所选月份),包括「期初余额」行、逐笔分录(日期、凭证号、摘要、借方、贷方、方向、余额)和「本期合计」行,当前选中的科目整行高亮;
- 凭证:点击明细账中的凭证号,打开该凭证的详情,可以查看分录、附件,也可以打印。
关闭抽屉即回到报表,报表的期间和滚动位置不变。
提示
利润表「上年同期累计」列的构成科目金额可以在抽屉中看到,但明细账只查询本年 1 月至所选月份。需要查看上年明细时,到账簿查询中选择相应期间。
打印与导出
- 打印:按当前显示的报表生成 PDF,默认 A4 纵向,版式与页面一致:报表名称、编制单位、期间、单位与表号,表格各列,以及签字栏「单位负责人」「会计主管」「制表」。勾选了「隐藏金额为零的项目」时,打印结果同样不含这些项目。三张报表在打印模板的「财务」分组下各有一个模板(「资产负债表」「利润表」「现金流量表」),可以调整纸张、字号、列宽、签字栏名称等;
- 导出:导出为 Excel 文件,文件名为「报表名称_期间」,例如「资产负债表_2026 年 10 月末」。列与页面一致(项目名称按层级缩进),金额导出为数字,可直接在 Excel 中计算。
注意事项
提示
注意
资产负债表的货币资金包含其他货币资金(1012),而现金流量表只统计库存现金和银行存款(1001、1002)。使用了其他货币资金科目时,现金流量表的期末余额与资产负债表的货币资金会有差异。